Home » Posts tagged 'chiamato eredità'
Tag Archives: chiamato eredità

IMU sugli immobili caduti in successione. Dal 1° gennaio 2026: come devono comportarsi i chiamati all’eredità
Si avvicina la data del versamento dell’acconto IMU 2026 e quando sono caduti in successione uno o più immobili, gli eredi o, più correttamente, i chiamati all’eredità devono affrontare anche il tema dell’IMU ed il calcolo dell’acconto dovuto il 16 Giugno.
La questione è spesso sottovalutata, perché si tende a pensare che l’imposta resti sospesa fino alla presentazione della dichiarazione di successione o fino alla voltura catastale. In realtà non è così: l’IMU continua a maturare secondo le regole ordinarie e deve essere correttamente ripartita tra il periodo anteriore e quello successivo al decesso.
Il riferimento normativo principale è la Legge 27 dicembre 2019, n. 160, che disciplina la nuova IMU, in particolare i commi 739 e seguenti.
Ai fini del calcolo, assume particolare importanza il comma 761, secondo cui l’imposta è dovuta per anni solari, proporzionalmente alla quota e ai mesi di possesso. Il mese si computa per intero quando il possesso si è protratto per più della metà dei giorni.
Nel caso di successione, quindi, occorre partire dalla data del decesso. L’IMU maturata fino a tale data riguarda il defunto; quella successiva riguarda invece i soggetti che subentrano nell’immobile, secondo le rispettive quote o secondo il diritto reale effettivamente spettante.
Il calcolo dell’IMU nell’anno del decesso: come farlo
Per gli immobili caduti in successione dal 1° gennaio 2026 in poi, il primo passaggio consiste nel verificare quanti mesi dell’anno devono essere imputati al defunto e quanti ai successori. Se, ad esempio, il decesso è avvenuto il 10 marzo 2026, il defunto ha posseduto l’immobile per meno della metà del mese di marzo. In questo caso, salvo particolarità, l’IMU del mese di marzo sarà imputata ai successori, mentre al defunto saranno imputati gennaio e febbraio. Se invece il decesso è avvenuto il 20 marzo 2026, il possesso del defunto si è protratto per più della metà del mese. Di conseguenza, marzo sarà imputato al defunto e i successori inizieranno a conteggiare l’IMU da aprile.
Questa distinzione è importante anche ai fini della dichiarazione di successione. L’IMU riferita al periodo anteriore al decesso, se non ancora pagata, può costituire un debito del defunto e, se documentata, può essere indicata tra le passività ereditarie secondo le regole del D.Lgs. 31 ottobre 1990, n. 346. Una ulteriore verifica prudenziale andrà fatta per accertare se l’IMU dovuto negli anni pregressi sia stata regolarmente corrisposta; altrimenti andranno riportati anch’essi tra le passività ereditarie. Al contrario, l’IMU maturata dopo il decesso non è una passività del defunto, ma un’obbligazione dei successori o dei titolari dei diritti reali sull’immobile.
Chi deve pagare dopo l’apertura della successione
Dopo la morte del proprietario, l’IMU deve essere calcolata in capo ai soggetti che subentrano nella titolarità del bene. In linea generale, ciascun erede paga in proporzione alla propria quota.
Esempio: se un immobile viene ereditato da tre figli in parti uguali, ciascuno dovrà versare l’IMU per un terzo, indicando correttamente nel modello F24 la propria quota, il codice catastale del Comune, il codice tributo, l’anno di riferimento e l’eventuale acconto o saldo.
Occorre però fare attenzione ai casi in cui esiste un diritto reale che sposta la soggettività passiva. Il caso più frequente è quello del coniuge superstite. Ai sensi dell’art. 540, comma 2, c.c., al coniuge superstite spettano il diritto di abitazione sulla casa adibita a residenza familiare e il diritto d’uso sui mobili che la corredano, se di proprietà del defunto o comuni.
In questa ipotesi, il coniuge superstite, in quanto titolare del diritto di abitazione, è normalmente il soggetto passivo IMU sull’intero immobile. Gli altri eredi, pur avendo diritti successori, non sono tenuti al pagamento dell’IMU su quella casa finché permane il diritto di abitazione. Inoltre, se il coniuge superstite vi risiede anagraficamente e vi dimora abitualmente, l’immobile potrà beneficiare dell’esenzione per abitazione principale, salvo che si tratti di unità classificata nelle categorie catastali A/1, A/8 o A/9.
Non bisogna invece confondere l’abitazione principale del defunto con quella degli eredi. Il fatto che l’immobile fosse esente IMU in capo al defunto non significa che l’esenzione continui automaticamente dopo la morte. Dopo il decesso occorre verificare la situazione dei nuovi soggetti passivi: residenza, dimora abituale, quota posseduta e natura dell’immobile.
Pagare l’IMU comporta accettazione tacita dell’eredità?
Un dubbio ricorrente riguarda il comportamento dei chiamati all’eredità che non hanno ancora deciso se accettare. Pagare l’IMU significa accettare tacitamente l’eredità?
La risposta, in termini generali, è negativa. L’art. 476 c.c. prevede che l’accettazione tacita si verifica quando il chiamato compie un atto che presuppone necessariamente la volontà di accettare e che egli non avrebbe diritto di compiere se non nella qualità di erede. Tuttavia, l’art. 460 c.c. consente al chiamato di compiere atti conservativi, di vigilanza e di amministrazione temporanea.
Il pagamento dell’IMU, considerato isolatamente, ha natura fiscale e può essere effettuato per evitare sanzioni, interessi o contestazioni da parte del Comune. Per questo motivo, non deve essere considerato automaticamente come accettazione tacita dell’eredità.
Il rischio aumenta, però, quando il pagamento si accompagna ad altri comportamenti più significativi: vendita dell’immobile, concessione in locazione, incasso dei canoni, richiesta di voltura catastale, divisione ereditaria, gestione del bene come proprietario o dichiarazioni rese agli enti pubblici spendendo espressamente la qualità di erede. In questi casi, il comportamento complessivo del chiamato potrebbe essere valutato come incompatibile con la semplice posizione di “chiamato all’eredità”.
Particolare prudenza è richiesta quando il chiamato si trova nel possesso dei beni ereditari. In tale ipotesi trova applicazione l’art. 485 c.c., che impone termini precisi per la redazione dell’inventario. Il mancato rispetto di tali termini può comportare conseguenze rilevanti, fino alla perdita della possibilità di accettare con beneficio d’inventario.
Suggerimenti operativi
Chi si trova a gestire immobili caduti in successione dal 2026 dovrebbe anzitutto ricostruire con precisione la data del decesso e applicare la regola della metà del mese prevista dall’IMU.
Subito dopo occorre verificare le quote ereditarie, l’eventuale presenza del coniuge superstite con diritto di abitazione e la situazione concreta dell’immobile: abitazione principale, immobile a disposizione, immobile locato, area edificabile o fabbricato diverso dall’abitazione.
È poi opportuno controllare le aliquote deliberate dal Comune per l’anno di riferimento, perché l’IMU è un tributo locale e l’importo può variare sensibilmente da un Comune all’altro.
Se il chiamato non ha ancora accettato l’eredità, il pagamento dell’IMU dovrebbe essere gestito con cautela, conservando tutta la documentazione e, ove possibile, specificando che l’adempimento viene eseguito in qualità di chiamato all’eredità e per finalità conservative. È inoltre consigliabile evitare atti di disposizione o di gestione piena dell’immobile fino a quando non sia stata assunta una decisione consapevole sull’accettazione, sulla rinuncia o sull’accettazione con beneficio d’inventario.
Per effettuare correttamente tutte le suddette operazioni l’utilizzo del software Expert IMU è indubbiamente la soluzione prudenziale migliore. Il software della Geo Network fondato su oltre 20 anni di expertise in materia, permetterà all’utente di importare direttamente dal sito dell’Agenzia delle entrate tutti i dati relativi ai beni immobili e diritti reali in capo al defunto in base al suo Codice fiscale, la verifica delle aliquote applicabili e/o la presenza di esenzioni od agevolazioni eventualmente applicabili ed il calcolo corretto delle quote ed acconti dovuti da parte dei chiamati all’eredità. Expert IMU è in offerta speciale e disponibile per l’acquisto sul sito https://www.geonetwork.it con la garanzia “soddisfatto o rimborsato”.
Conclusioni
Per gli immobili caduti in successione dal 1° gennaio 2026, l’IMU deve essere calcolata senza attendere la chiusura della successione. L’imposta va ripartita tra il periodo riferibile al defunto e quello successivo al decesso, applicando la regola dei mesi di possesso prevista dalla L. 160/2019.
L’IMU maturata prima della morte può è un debito ereditario e, se non pagata, può rientrare tra le passività della dichiarazione di successione. L’IMU maturata dopo il decesso, invece, grava sui successori o sul titolare del diritto reale, come nel caso del coniuge superstite con diritto di abitazione.
Il pagamento dell’IMU da parte dei chiamati non comporta di per sé accettazione tacita dell’eredità, ma deve essere effettuato con prudenza. Il vero rischio nasce quando il pagamento si inserisce in una gestione più ampia dell’immobile come se il chiamato fosse già pienamente erede e proprietario.
La soluzione migliore è quindi procedere con ordine: calcolo corretto dell’imposta, verifica delle quote e dei diritti reali, conservazione della documentazione e valutazione tempestiva della posizione successoria.
Per adempiere correttamente ad ogni verifica, calcolo ed adempimento IMU, l’utilizzo del software Expert IMU è indubbiamente una soluzione prudenziale consigliabile.

Pubblicato il modello telematico aggiornato della dichiarazione di successione e domanda di volture catastali.
Con provvedimento n. 47335/2025 del 13 febbraio 2025, l’Agenzia delle entrate ha pubblicato il modello aggiornato della dichiarazione di successione e domanda di volture catastali assieme alle nuove istruzioni per la compilazione e specifiche tecniche per la trasmissione telematica della dichiarazione.
Il provvedimento recita testualmente a pagina 2: “La presentazione telematica del modello di dichiarazione aggiornato è consentita a partire dal giorno successivo alla pubblicazione del presente provvedimento sul sito internet dell’Agenzia delle entrate” ossia da Venerdì 14 Febbraio c.a.
Le modifiche apportate al modello in vigore dal 2017 sono state necessarie per allineare la compilazione dello stesso alle nuove disposizioni introdotte dal D. Lgs. n. 139/2024 che ha effettuato un riordino sostanziale delle disposizioni del Testo Unico n. 346/90.
La novità più importante riguarda sicuramente l’introduzione dell’obbligo di provvedere all’autoliquidazione dell’imposta successoria, se dovuta da parte del contribuente, per tutte le successioni aperte a partire dal 01.01.2025. L’aggiunta di quest’obbligo di autoliquidazione rientra infatti nella scelta effettuata da parte dell’Erario di non avere più la funzione istituzionale di determinare in prima battuta i tributi, ma di assumere quella successiva di controllo sui calcoli e sulla determinazione dell’imposta dovuta fatta dai contribuenti stessi o da professionisti abilitati, per rilevarne eventuali anomalie o irregolarità notificandoli direttamente al contribuente.
Per quanto riguarda le successioni antecedenti al 01.01.2025, rimane comunque sempre l’ufficio territorialmente competente a provvedere alla liquidazione dell’imposta ed a notificarla ai contribuenti.
Cercheremo in questo articolo di analizzare le modifiche introdotte nel modello aggiornato per recepire le novità legislative introdotte dal D. Lgs. 139/2024 e dalla legge di bilancio 2025.
Frontespizio
All’interno della sezione Beneficiari del frontespizio è stato inserito il nuovo campo “Numero chiamati” che si aggiunge ai campi già esistenti “Numero eredi” e “Numero legatari”. Com’è noto il “chiamato all’eredità” è la persona che, in seguito all’apertura della successione, ha un’aspettativa ereditaria, o perché indicato come erede nel testamento o perché prossimo congiunto del defunto. Diventerà “erede” soltanto dopo, a seguito dell’accettazione dell’eredità (art. 474 c.c.), mentre l’acquisto del legato avviene automaticamente senza necessità di accettazione.
Quadro EF – Tassa ipotecaria
La Sezione III Tassa ipotecaria è stata ridenominata “Tassa per i servizi ipotecari e catastali”. Inoltre, mentre fino al 31 dicembre 2024, l’importo della tassa ipotecaria (ora tassa per i servizi ipotecari e catastali) era pari al prodotto di euro 90,00 per il numero delle circoscrizioni indicate, oppure – nel caso in cui sia stata espressa la volontà di non dar seguito alle volture catastali – al prodotto di euro 35,00 per il numero delle circoscrizioni, dal 1° gennaio 2025 gli importi sono aumentati rispettivamente a euro 120,00 e a euro 65,00 per ciascuna circoscrizione.
Quadro EF – Tributi speciali
All’interno della Sezione IV Tributi speciali è stato eliminato il rigo EF17 Formalità ipotecarie. Infatti dal 1° gennaio 2025 tali tributi non sono più dovuti sulla base delle tabelle allegate al D. Lgs. 18 settembre 2024 n. 139. Inoltre, l’importo dei tributi speciali dovuti per l’attestazione di avvenuta presentazione della dichiarazione è ora stabilito in euro 16,00 fissi, mentre in precedenza veniva calcolato come euro 12,40 + euro 0,62 per ciascuna pagina del modello (ad esclusione del frontespizio).
Quadro EF – Imposta di successione
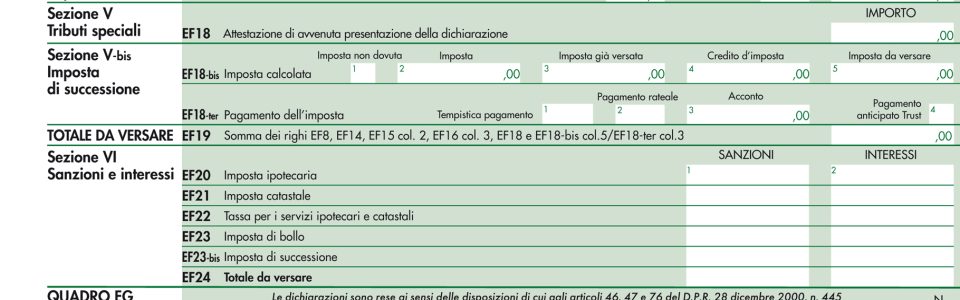
Il quadro EF prevede ora la nuova Sezione V-bis Imposta di successione da compilarsi esclusivamente per le successioni apertesi dal 1° gennaio 2025.
Sono previsti due righi denominati EF18bis – imposta calcolata e EF18ter – pagamento dell’imposta.
Il rigo EF18bis è composto dai seguenti campi:

– Imposta non dovuta (1): verrà barrata nel caso in cui non sia dovuta alcuna imposta di successione (in questo caso non verranno compilati gli altri campi della sezione). Non è dovuta imposta se l’importo complessivamente calcolato (comprensivo di interessi e sanzioni amministrative) è minore o uguale a euro 10,00.
– Imposta (2) : deve essere indicato l’importo dell’imposta di successione calcolato dal contribuente.
– Imposta già versata (3): dove indicare l’imposta effettivamente già pagata nel caso di dichiarazione sostitutiva. Se l’imposta già versata risulta superiore a quella riliquidata con la dichiarazione sostitutiva, la restante parte potrà essere chiesta a rimborso.
– Credito d’imposta (4): dove indicare la parte del credito d’imposta (Legge 448/1998 art. 7, c. 2 e D.L. 73/2021 art. 64, c. 7 – Decreto Sostegni bis) da utilizzarsi in diminuzione dell’imposta di successione dovuta in autoliquidazione.
– Imposta da versare (5): verrà indicato l’importo dell’imposta di successione da versare.
Il rigo EF18ter è composto dai seguenti campi:
– Tempistica di pagamento (1): dove indicare se si intende effettuare il pagamento dell’imposta autoliquidata contestualmente alla presentazione della dichiarazione oppure in un momento successivo (e comunque entro 90 giorni dal termine di presentazione della stessa dichiarazione).
– Pagamento rateale (2): dove indicare, in caso di rateizzazione dell’imposta, il numero di rate di cui si intende fruire.
– Acconto (3): dove indicare, in caso di rateizzazione, l’importo dell’acconto dovuto (che ricordiamo non può essere inferiore al 20% dell’imposta da versare).
– Pagamento anticipato trust (4): da barrare in caso di trust testamentario con presenza di soggetti beneficiari ovvero in caso di trust con soggetti non individuati ma individuabili, qualora il trustee opti per il pagamento dell’imposta a seguito della presentazione della dichiarazione, in luogo del momento in cui vengono trasferiti i beni ai beneficiari finali.
NOTA: nel caso si scelga il pagamento contestuale e la rateizzazione, l’imposta da versare immediatamente sarà pari all’acconto indicato.
– Rateizzazione dell’imposta di successione: nel caso di rateizzazione, è comunque dovuto un acconto almeno pari al 20% dell’imposta calcolata, per cui solo la restante parte può essere rateizzata secondo le seguenti regole:
- se l’imposta da rateizzare è superiore a 20.000 euro è possibile optare per un massimo di 12 rate trimestrali di pari importo.
- se l’importo da rateizzare è superiore a 1.000 euro e fino a 20.000 euro, è possibile optare per un massimo di 8 rate trimestrali di pari importo;
(Il software DE.A.S. della Geo Network, è già stato aggiornato per permettere la compilazione perfetta e liquidazione di tutte le imposte dovute ed effettua in automatico il calcolo della rateizzazione con la stampa del relativo prospetto tramite la funzione Stampa | Stampa modello F24 (per imposta di successione) richiamabile anche dall’interno del Quadro EF.
Quadro EF – Sanzioni e interessi
La Sezione VI Sanzioni e interessi comprende il nuovo rigo EF23-bis relativo all’imposta di successione.
Quadro EH
Il quadro EH, nella Sezione II “Agevolazioni prima casa”, recepisce le disposizioni del D.L. 69/2023 e prevede le seguenti nuove opzioni alla lettera f) in caso di trasferimento all’estero del contribuente:
- dichiaro che il trasferimento è avvenuto prima dell’acquisto dell’immobile; di aver risieduto/svolto attività di lavoro in Italia per almeno 5 anni prima dell’acquisto dell’immobile e che l’unità immobiliare urbana si trova nel mio comune di nascita/nel comune in cui avevo la residenza/svolgevo la mia attività lavorativa prima del trasferimento
- dichiaro che l’unità immobiliare urbana/le unità immobiliari urbane di cui si chiede l’agevolazione, è situata/sono situate nello stesso comune in cui ha sede o esercita l’attività il soggetto alle cui dipendenze lavoro.
Quadro EI
Il Quadro EI è stato completamente modificato allo scopo di dettagliare meglio le informazioni richieste in caso di discordanza dati intestatario e/o passaggi intermedi non convalidati da atti legali per uno o più immobili presenti nella dichiarazione, ai fini della voltura catastale. Il Quadro EI è infatti una dichiarazione sostitutiva di atto notorio da utilizzare per riportare ogni utile informazione ai fini della voltura catastale degli immobili. È comunque possibile utilizzare anche il quadro EG per allegare la documentazione che possa essere di ausilio al buon esito della voltura catastale.
Passaggi senza atti legali
Il campo Passaggi senza atti legali va barrato nel caso ci siano passaggi intermedi non convalidati da atti legali. In questo caso, verrà barrata la relativa casella nel quadro EI dell’immobile in oggetto. Il dichiarante dovrà compilare la relativa dichiarazione sostitutiva di atto notorio.
È possibile allegare la necessaria documentazione utilizzando il Quadro EG (rigo EG8 – Altro). In tali casi le volture vengono eseguite con riserva e notificate ai soggetti ai quali, in catasto, i beni risultano intestati prima e dopo la registrazione della domanda di voltura.
Discordanza dati intestatario
Il campo Discordanza dati intestatario va barrato nel caso ci sia discordanza tra il soggetto che risulta intestatario dell’immobile in catasto e il defunto o se ci sono diritti o quote che non corrispondono a quelli registrati in catasto.
In questo caso, devono essere indicati i seguenti dati:
- se si tratta di atto notarile o giudiziario, gli estremi di trascrizione
- se si tratta di successione, gli estremi di registrazione
Tali elementi verranno riportati all’interno del quadro EI nella Sezione II – Cronistoria discordanza Dati intestatario dell’immobile in oggetto. È possibile allegare la necessaria documentazione utilizzando il Quadro EG (rigo EG8 -Altro).
Trust
Per quanto riguarda la disciplina del trust testamentario, sono stati individuati specificatamente tutti i casi in cui non è possibile utilizzare il modello telematico. In particolare è necessario rivolgersi all’ufficio territoriale competente (in base all’ultimo domicilio fiscale del de cuius, coincidente con la residenza anagrafica) per poter effettuare l’adempimento dichiarativo, tramite modello 4 cartaceo, in tutti quei casi in cui:
- il trustee non è una persona fisica,
- il trustee coincide con uno dei beneficiari del trust,
- il trust non ha beneficiari individuati ovvero individuabili (trust di scopo “puro”),
- oltre al trust e ai suoi beneficiari, ci siano altri soggetti indicati nel testamento quali destinatari di beni in aggiunta a quelli destinati al trust.
Imposta di successione – Quadro EF – Sezione V-bis
In caso di trust testamentario, l’imposta è dovuta al momento del trasferimento dei beni e diritti a favore dei beneficiari finali. Tuttavia il trustee potrà decidere di effettuare il versamento dell’imposta anche in anticipo rispetto al momento in cui verrano attribuiti i beni ai beneficiari finali, optando in dichiarazione per tale modalità di pagamento, indipendentemente dalla data di apertura della successione.
Si precisa comunque che:
- per i trust istituiti prima del 1° gennaio 2025 (apertura della successione antecedente a tale data), la liquidazione dell’imposta continua ad essere effettuata dall’ufficio, pertanto all’interno del quadro EF il trustee può optare esclusivamente per il pagamento anticipato dell’imposta, comunicando, così, tale intenzione all’ufficio che si occupa della relativa liquidazione;
- per i trust istituiti a partire dal 1° gennaio 2025 (apertura della successione a partire da tale data) trova applicazione la nuova disciplina in materia di autoliquidazione (da parte del contribuente) dell’imposta (anche in relazione ai termini di pagamento). Pertanto il trustee dovrà compilare il quadro EF indicando l’imposta, qualora dovuta, e le modalità di pagamento della stessa utilizzando i relativi campi.
Nel caso in cui il trustee opti per il pagamento anticipato dell’imposta di successione, per la determinazione della stessa non si deve tener conto di riduzioni o esenzioni correlate al soddisfacimento di particolari requisiti, in quanto la verifica della loro sussistenza deve essere necessariamente effettuata al momento dell’attribuzione finale dei beni al beneficiario e quindi al momento dell’acquisizione della titolarità del bene da parte dello stesso.
Occorre inoltre precisare che in caso di esercizio della suddetta opzione, la fruizione di esenzioni o agevolazioni è preclusa anche con riferimento al successivo momento del trasferimento dei beni al beneficiario.
Segnaliamo infine che il software DE.A.S. è già stato aggiornato per poter permettere la compilazione perfetta e la trasmissione telematica della dichiarazione di successione e domanda di volture catastali utilizzando il modello aggiornato pubblicato ieri, con la semplicità e la precisione ben nota ad oltre 10,000 professionisti e CAF che lo utilizzano da anni come software di riferimento.
La versione aggiornata è già disponibile sul sito Geo Network (www.geonetwork.it/deas) per l’acquisto, sia con licenza annuale (valida 365 giorni), sia con licenza perpetua, con canone di aggiornamento annuale.
Martedì 25 Febbraio p.v. dalle 14:30 – 16:30 si terrà un apposito incontro di studio (accreditato 2 CFP) per effettuare l’analisi e commento – quadro per quadro – alle modifiche introdotte con focus sulla compilazione, calcolo corretto, autoliquidazione delle imposte e trasmissione telematica della dichiarazione. E’ possibile iscriversi fin d’ora sul sito: https://wwwgeonetwork.it/formazione.
Prima traccia esame avvocato 2015/2016 – parere in materia successoria
Prendendo ispirazione dalle tracce dell’esame da avvocato 2015/2016 è interessante provare a risolvere insieme il parere in materia successoria proposto:
Questa la traccia:
Tizio coniugato con due figli è deceduto ab intestato il 12.1.2015 lasciando un patrimonio costituito esclusivamente da un appartamento del valore di 90mila euro situato in una località di montagna in cui con la famiglia era solito trascorrere vacanze estive. poco prima di morire tizio aveva effettuato due valide donazioni in denaro, la prima di 250mila euro in favore del figlio Caio in data 5.1.2015 (con dispensa dalla collazione), la seconda di 60mila euro in favore dell’amico Sempronio in data 10.1.2015. l’altro figlio medio, subito dopo l’apertura della successione si è trasferito nel predetto appartamento avendo trovato lavoro nelle vicinanze, in data 10.3.2015 si reca da un legale per un consulto ritenendo che i propri diritti siano stati lesi dalle donazioni di cui sopra. assunte le vesti del legale di Mevio, il candidato illustri le questioni sottese al caso in esame ed individui le iniziative da assumere e gli strumenti di tutela esperibili.
4 MC successioni base – Lesione di legittima e azione di riduzione
Premesso che la successione in Italia può avvenire secondo due modalità: testamentaria ogni qual volta il de cuius disponga del proprio patrimonio personale a mezzo testamento; legittima laddove, mancando totalmente o parzialmente il testamento, interviene il codice civile per indicare chiamati all’eredità e quote per cui concorrono in essa; comunque, per il nostro ordinamento, in concorso con esse può aprirsi anche la successione necessaria.
3 MC successioni advanced – Azione di petizione di eredità – presupposti e caratteristiche azione
L’azione di petizione di eredità è un’azione a tutela dell’erede con la quale questi può ottenere riconoscimento della sua qualità ereditaria contro chiunque possieda tutti o parte dei beni ereditari sia a titolo di erede (possessor pro herede) o senza titolo alcuno (possessor pro possessore) e, conseguentemente, domandare la restituzione dei beni stessi.
1 webinar MC successioni – modulo Advanced: focus sugli argomenti del primo semestre
Dall’analisi delle domande formulate durante il primo webinar del modulo advanced di master class successioni appare evidente come molti dei quesiti saranno oggetto di trattazione nel corso della lezione destinata all’argomento stesso.
Ritengo dunque opportuno rinviare articoli di approfondimento o riepilogativi argomento per argomento all’esito delle rispettive lezioni monografiche, a cui rinvio invitandovi ovviamente a partecipare.
Nel frattempo facciamo però il punto sugli argomenti scelti; questi in particolare gli argomenti del primo semestre:
Imposta di successione e accessorie – novità 2015
Innanzi tutto una lezione sulle imposte dovute in caso di successione: dall’imposta principale alle ipocatastali, dovute se cadono in successione beni immobili, tenendo conto di agevolazioni, esoneri, esenzioni etc…
Naturalmente focalizzeremo l’attenzione sui principi impositivi, le aliquote e le agevolazioni previste senza trascurare le novità 2015.
Accettazione dell’eredità e tutela del terzo acquirente
La scelta di approfondire le conseguenze della intervenuta accettazione dell’eredità o meno in caso di compravendita dei beni ricevuti in successione è dovuta al fatto che molto spesso, per una non corretta interpretazione della normativa vigente si ritiene già espletato l’adempimento con la mera trascrizione della dichiarazione di successione (che avviene direttamente ad opera dell’ufficio).
In realtà, così come la dichiarazione di successione è un documento fiscale senza alcuna rilevanza civile, analogamente la sua trascrizione non ha gli effetti propri delle trascrizioni immobiliari.
È bene dunque valutare in modo approfondito quali sono quegli atti che una volta trascritti consolidano il titolo d’acquisto e consolidano la circolazione immobiliare, garantita nella sua opponibilità erga omnes, solo dalla continuità delle trascrizioni.
Agevolazione prima casa
Altro argomento che merita una attenzione particolare ed una trattazione monografica è poi la agevolazione prima casa, quell’istituto che consente all’erede, in presenza di alcuni requisiti soggettivi ed oggettivi di cui dovrà autocertificare il possesso, di scontare le imposte ipotecaria e catastale in misura fissa e di ridurre (con la riduzione del moltiplicatore catastale) il valore catastale su cui calcolare anche l’imposta successoria.
Quanto a quest’ultimo punto si ricorda che mentre in caso di calcolo del valore catastale su immobile prima casa la rendita dovrà essere rivalutata del 5% e poi moltiplicata per 110 mentre, per la seconda casa, la rendita rivalutata dovrà essere moltiplicata per 120. ( oppure rendita non rivalutata rispettivamente per 115,50 e 126).
Sarà possibile, in detta occasione, analizzare tutta la giurisprudenza fiscale in materia chiarendo tutti i punti che sono stati negli anni oggetto di contrasto tra Agenzia e contribuenti.
I fabbricati rurali e i fondi rustici: trattamento fiscale nella compilazione del modello 4
Altro argomento di interesse è il trattamento fiscale dei fabbricati rurali da sempre considerati esenti da imposta di successione. Negli ultimi anni infatti, con l’accatastamento dei fabbricati rurali ci si trova di fronte a successioni che comprendono fabbricati rurali accatastati al catasto fabbricati e con autonoma rendita catastale; in tale caso dunque è opportuno capire come trattare detti immobili in dichiarazione, cosi da permetterne la volturazione senza incidere sulle imposte dovute.
Spunti di approfondimento – 1 webinar MC Successioni – modulo Base
Assunzione status di erede e conseguenze
Il primo webinar del modulo base di master class successioni si è occupato delle conseguenze della accettazione dell’eredità, ovvero la assunzione dello status di erede.
Riepiloghiamo insieme i concetti più importanti e che hanno portato i partecipanti al corso a sollevare numerose domande.
Quando si apre una successione (morte del de cuius) si individuano i chiamati all’eredità (coloro che si trovano, per legge o per testamento, nella posizione giuridica di poter diventare eredi).
I chiamati all’eredità possono:
- – accettare l’eredità e quindi diventare eredi;
- – rinunciare all’eredità.
Nel primo caso accetteranno l’eredità:
- – in forma espressa (pura e semplice o con beneficio di inventario)
- – in forma tacita (per fatti concludenti ovvero con qualunque comportamento che si configuri come accettazione).
Nel secondo caso rinunceranno all’eredità e quindi usciranno dalle linee ereditarie come se non fossero mai stati chiamati.
Per decidere se accettare o meno l’eredità i chiamati hanno 10 anni di tempo (ridotti a tre mesi se sono nel possesso di beni ereditari); decorsi i 10 anni senza che sia intervenuta accettazione si considereranno definitivamente rinunciatari. Naturalmente qualunque atto di godimento o disposizione sui beni ereditari nel frattempo intervenuto comporterà accettazione tacita dell’eredità. Ad esempio, la vendita di un bene ereditario comporta accettazione tacita dell’eredità (se poi il bene è un immobile è necessario trascrivere detta accettazione non per dimostrare la assunzione del titolo di erede, per la quale basterebbe la compravendita, bensì per ripristinare la continuità delle trascrizioni immobiliari, necessaria per rendere opponibile erga omnes l’ultima trascrizione effettuata).
Al contrario di altri atti di godimento o disposizione sui beni ereditari non comporta mai accettazione dell’eredità, nemmeno tacita, la presentazione della dichiarazione di successione in quanto atto meramente fiscale. Potrebbe, eventualmente configurarsi accettazione solo per il firmatario laddove avesse allegato una dichiarazione sostitutiva di atto notorio in cui si è dichiarato erede; lo stesso però può anche,legittimamente, presentare la dichiarazione allegando un atto notorio in cui si dichiara chiamato all’eredità evitando detta conseguenza.
Tornando alla accettazione dell’eredità questa oltre che in forma tacita può avvenire in forma espressa pura e semplice ed espressa con beneficio di inventario.
Il beneficio di inventario (facoltà per i maggiorenni capaci d’agire, obbligo per minori, interdetti ed inabilitati) consente all’erede di mantenere il proprio patrimonio personale separato da quello del de cuius rispondendo per eventuali debiti ereditari solo nei limiti del patrimonio ereditario ricevuto ma, per il resto, vale come una accettazione normale quindi successivamente non si potrà più effettuare rinuncia.
Ne consegue che laddove l’eredità sia negativa gli eventuali creditori si rifaranno sul patrimonio ereditario nei limiti di capienza dello stesso.
L’accettazione pura e semplice invece comporta la confusione patrimoniale tra patrimonio del de cuius e patrimonio dell’erede con la conseguente responsabilità patrimoniale di quest’ultimo per i debiti ereditari anche con il proprio patrimonio personale.
È bene sottolineare infine che il fatto che sussista un testamento che destina singoli beni a singoli soggetti non significa per forza essere in presenza di meri legatari essendo la distinzione tra i due soggetti da valutare dal tipo di attribuzione patrimoniale e non dal termine usato (ex art. 588). Naturalmente è impensabile che un testatore nomini un legatario a cui lasciare beni del patrimonio attivo e gli eviti così la nomina ad erede con le conseguenze patrimoniali di responsabilità debitoria che ne conseguono.
Le caratteristiche di accettazione espressa e tacita, nonché l’analisi delle figure di erede e legatario e le loro interazioni saranno comunque oggetto del prossimo webinar del modulo base programmato per l’11 febbraio p.v.
Decorrenza termini accettazione eredità e impedimenti di fatto
Tra le questioni più controverse in materia di successione ereditaria vi è senza alcun dubbio il decorso del termine decennale di prescrizione per procedere alla accettazione dell’eredità.
Equiparazione per legge di figli legittimi e naturali
Facendo seguito alla Legge 219/2012 è ormai in dirittura d’arrivo il Decreto Legislativo che, approvato definitivamente in Consiglio dei Ministri, mette la parola fine a ogni tipo di distinzione e discriminazione tra figli naturali e legittimi, garantendo la completa eguaglianza giuridica degli stessi.
Posizione giuridica e diritti successori del nascituro
Per approfondire il tema dei diritti successori del nascituro è necessario effettuare, preliminarmente, una considerazione.
Il nostro ordinamento, in materia successoria, riconosce due posizioni giuridiche diverse, aventi anche diversa rilevanza sostanziale: il nascituro concepito e il nascituro non concepito.