Home » Blog
Category Archives: Blog
Divisione ereditaria con immobile abusivo, perché l’atto è nullo e come sbloccarlo

Un solo fabbricato irregolare basta per congelare l’intero patrimonio familiare: nella divisione ereditaria l’immobile abusivo fa saltare l’intero accordo. La procedura corretta per evitare il blocco totale.
di Pierpaolo Molinengo
La gestione dell’asse ereditario in presenza di difformità urbanistiche rappresenta da sempre uno dei terreni più scivolosi nel panorama immobiliare e professionale italiano. Un recente e fondamentale chiarimento è giunto dalla Corte di Cassazione con l’ordinanza n. 21743 del 25 giugno 2026. Con questa pronuncia, la Seconda Sezione Civile ha ribadito un principio inderogabile: la divisione ereditaria di un immobile abusivo è radicalmente nulla.
Per i tecnici del settore – geometri, architetti, ingegneri e periti commerciali – questa decisione impone un’attenzione ancora più rigorosa in fase di due diligence e redazione delle perizie di stima. In questo approfondimento analizziamo la vicenda processuale, il quadro normativo di riferimento, le differenze tra successione e scioglimento della comunione e le soluzioni operative per sbloccare la pratica.
Il caso giudiziario analizzato dalla Cassazione
La controversia nasce da un accordo di mediazione stipulato tra coeredi, finalizzato alla divisione del patrimonio ereditario in lotti con la previsione di conguagli in denaro. Una delle parti aveva citato in giudizio i coeredi ai sensi dell’art. 2932 c.c. per ottenere l’esecuzione in forma specifica del trasferimento degli immobili e l’incasso della somma dovuta.
In fase di appello, le parti assegnatarie di uno dei lotti evidenziavano la presenza di fabbricati abusivi sul terreno oggetto di divisione, chiedendo la rideterminazione dei conguagli. Tuttavia, i giudici di secondo grado avevano rigettato le doglianze, sostenendo due tesi errate:
- che l’accordo divisorio avesse ad oggetto esclusivamente i terreni e non i fabbricati soprastanti;
- che la divisione ereditaria con immobile abusivo fosse esente dalle sanzioni di nullità urbanistica in quanto derivante da una successione mortis causa.
La Corte di Cassazione ha spazzato via queste interpretazioni. I giudici di legittimità hanno ricordato che il principio dell’accessione (art. 934 c.c.) non permette di scindere il terreno dal fabbricato su di esso edificato: la presenza di un edificio irregolare rende l’intero lotto soggetto alle sanzioni edilizie. Ma, soprattutto, la Corte ha tracciato un confine netto tra il momento della successione e quello della divisione.
Successione mortis causa vs divisione ereditaria: la distinzione cruciale
Per comprendere le implicazioni operative per il tecnico, occorre distinguere chiaramente la natura giuridica dei due momenti:
- la successione mortis causa (subentro ereditario): il semplice trasferimento del patrimonio dal defunto agli eredi avviene per legge ed è valido anche in presenza di difformità urbanistiche o abusi edilizi totali. L’accettazione dell’eredità non è soggetta alla nullità comminata dal Testo Unico Edilizia. Gli eredi diventano legittimi contitolari del bene abusivo;
- la divisione ereditaria (scioglimento della comunione): lo scioglimento della comunione ereditaria ha invece natura di atto tra vivi (inter vivos). Di conseguenza, la divisione ereditaria con immobile abusivo ricade pienamente sotto il raggio d’azione dell’art. 46 del D.P.R. 380/2001 (Testo Unico Edilizia) e dell’art. 40 della Legge 47/1985.
Se l’atto di divisione – sia esso contrattuale, giudiziale o derivante da mediazione – non riporta gli estremi del titolo abilitativo (o della domanda di condono corredata dai relativi versamenti), l’atto è nullo e inefficace.
Inoltre, il giudice non può pronunciare una sentenza costitutiva ex art. 2932 c.c. che determini il trasferimento dei beni o l’esecuzione dell’accordo divisorio, poiché la regolarità urbanistica costituisce una condizione dell’azione rilevabile d’ufficio in ogni stato e grado del processo.
Quadro normativo di riferimento per la divisione ereditaria dell’immobile abusivo
Il professionista tecnico chiamato a redigere una perizia per una divisione deve padroneggiare i riferimenti normativi che regolano la materia.
| Normativa | Ambito di applicazione | Conseguenze sull’atto divisorio |
| Art. 46 D.P.R. 380/2001 | Atti tra vivi relativi ad edifici costruiti dopo il 17 marzo 1985 | Nullità assoluta in assenza di citazione dei titoli edilizi |
| Art. 40 Legge 47/1985 | Atti relativi ad immobili edificati prima del 17 marzo 1985 | Nullità in assenza di menzione della licenza/concessione o condono |
| Art. 713 c.c. | Facoltà di chiedere la divisione ereditaria | Diritto di ciascun coerede di chiedere lo scioglimento della comunione |
| Art. 2932 c.c. | Esecuzione specifica dell’obbligo di concludere un contratto | Inapplicabile se l’immobile da trasferire presenta abusi non sanati |
Soluzioni operative: come gestire una divisione ereditaria con immobile abusivo
Cosa deve fare il tecnico quando, durante le verifiche per conto degli eredi o del Tribunale (in qualità di CTU), rileva la presenza di difformità urbanistiche? Le strade percorribili sono tre.
La regolarizzazione preventiva (sanatoria edilizia)
La prima soluzione consiste nel sanare le difformità prima di sottoscrivere la divisione. Il tecnico dovrà:
- effettuare l’accesso agli atti ed eseguire il rilievo dello stato di fatto;
- verificare la sanabilità delle opere (sfruttando le tolleranze costruttive o le semplificazioni del D.L. 69/2024 – Decreto Salva Casa);
- presentare la pratica edilizia in sanatoria (CILA in sanatoria o Accertamento di Conformità);
- ottenuto il titolo ed allineata la mappa catastale, inserire le menzioni urbanistiche nell’atto di divisione notarile.
La divisione parziale dell’asse ereditario
Se l’immobile abusivo non è sanabile nel breve periodo o se i costi di regolarizzazione sono oggetto di controversia tra gli eredi, la Cassazione conferma l’ammissibilità della divisione parziale (ex art. 713 c.c.).
I coeredi possono procedere allo scioglimento della comunione limitatamente ai beni legali e urbanisticamente regolari (es. terreni agricoli, locali commerciali idonei, altri appartamenti privi di abusi). L’immobile abusivo viene temporaneamente stralciato e rimane in comunione indivisa tra tutti i coeredi, in attesa di un futuro ripristino o sanatoria.
La demolizione e ripristino dello stato dei luoghi
Nei casi di abusivismo totale o insanabile, l’unica via per procedere alla divisione del terreno o dell’area sedime è la preventiva demolizione delle opere illegittime e il ripristino dello stato assentito, ripristinando la conformità urbanistica del bene.
Il ruolo chiave del tecnico: l’Attestazione di Regolarità Edilizia (A.R.E.)
L’orientamento della Cassazione dimostra quanto sia rischioso avviare pratiche divisorie o accordi di mediazione senza una preventiva e approfondita diagnosi tecnico-legale. Il geometra, l’architetto o l’ingegnere non possono limitarsi alla sola dichiarazione di conformità catastale.
Per tutelare i clienti ed evitare l’invalidità degli atti, è fondamentale eseguire una preventiva Attestazione di Regolarità Edilizia (A.R.E.) o Relazione Tecnica Integrata. Questo documento permette di:
- ricostruire la legittimità urbanistica e la storia edilizia dell’immobile;
- individuare tempestivamente abusi primari o difformità ostative alla stipula;
- valutare la fattibilità tecnica ed economica per procedere con la preventiva sanatoria oppure per stralciare il bene tramite divisione parziale.
Un’accurata due diligence prima della firma evita contenziosi pluriennali tra i coeredi e garantisce la commerciabilità dei beni assegnati.
Considerazioni finali
La conferma della nullità della divisione ereditaria di un immobile abusivo sancita dalla Cassazione non deve essere vista come un blocco burocratico, ma come una garanzia di trasparenza per la circolazione dei beni e la tutela del patrimonio immobiliare.
Prima di presentare una dichiarazione di successione complessa o intraprendere lo scioglimento di una comunione, la verifica della regolarità edilizia rappresenta un passaggio obbligato. Il supporto di un professionista tecnico qualificato è la sola garanzia per trasformare un’eredità complessa in un patrimonio diviso in modo sicuro e conforme alla legge.
FAQ – Domande frequenti sulla divisione ereditaria di un immobile abusivo
Sì, senza alcun vincolo o rischio di nullità. La dichiarazione di successione ha una valenza prevalentemente fiscale e di pubblicità immobiliare; non rappresenta un atto di trasferimento a titolo derivativo inter vivos. Il subentro ereditario avviene per legge al momento dell’apertura della successione e trasferisce l’intero patrimonio del defunto (compresi gli eventuali abusi edilizi) agli eredi, che ne diventano comproprietari pro-quota. Pertanto, l’immobile irregolare deve essere inserito in dichiarazione di successione per il calcolo delle relative imposte, senza che ciò ne sani la posizione urbanistica o ne consenta l’immediata divisione.
L’accordo è radicalmente nullo e privo di qualsiasi effetto giuridico. Poiché lo scioglimento della comunione ereditaria è equiparato a tutti gli effetti a un atto negoziale tra vivi (inter vivos), esso ricade sotto le sanzioni di nullità previste dall’art. 46 del D.P.R. 380/2001 e dall’art. 40 della Legge 47/1985. Qualora l’atto di divisione (rogito notarile, accordo di mediazione o sentenza giudiziale) non contenga la menzione degli estremi del titolo abilitativo o dell’istanza di condono con i relativi versamenti, l’intera divisione è nulla. Questa invalidità è assoluta, insanabile e rilevabile d’ufficio dal giudice in qualsiasi stato e grado del processo.
La divisione parziale (art. 713 c.c.) consente ai coeredi di non bloccare l’intero patrimonio familiare a causa di un singolo bene irregolare. In termini pratici, i condividenti possono stipulare un atto divisorio avente ad oggetto unicamente i beni urbanisticamente regolari (ad esempio terreni conformi, fabbricati dotati di agibilità/titoli o somme di denaro), assegnandoli in proprietà esclusiva e liquidando i relativi conguagli. L’immobile abusivo viene temporaneamente “stralciato” dall’atto e rimane in regime di comunione indivisa tra tutti i coeredi. Esso potrà essere oggetto di una successiva divisione soltanto quando verrà regolarizzato tramite sanatoria edilizia, oppure demolito per ripristinare la conformità del solo terreno residuo.
Testamenti sospetti, anziani vulnerabili e patrimoni sottratti: quando la successione entra nel penale
Falso testamentario, circonvenzione d’incapace, appropriazione indebita e profili fiscali: i principali segnali di rischio che il professionista deve saper riconoscere.
Il confine sottile tra irregolarità civile e reato
Nella gestione delle successioni il piano civilistico e quello penale possono intrecciarsi molto più spesso di quanto si immagini. Un testamento olografo apparentemente regolare ma graficamente anomalo, un anziano solo che modifica improvvisamente le proprie volontà, un conto corrente svuotato nei mesi precedenti o immediatamente successivi al decesso: sono situazioni ricorrenti nella pratica professionale e, se non correttamente inquadrate, rischiano di essere lette solo come conflitti familiari o irregolarità documentali.
Il punto decisivo è comprendere quando la patologia resta confinata nel diritto civile, ad esempio come causa di nullità o annullabilità del testamento, e quando, invece, assume rilievo penale.
Il professionista che assiste eredi, legatari, familiari o soggetti coinvolti nella dichiarazione di successione non deve trasformarsi in penalista, ma deve saper “presidiare il confine”: riconoscere i segnali di rischio, raccogliere correttamente gli elementi documentali e indirizzare tempestivamente il cliente verso i consulenti specialistici più adatti.
1. Il falso testamentario: l’olografo non è una semplice scrittura privata
Il testamento olografo è, sul piano civile, una scrittura privata: deve essere scritto per intero, datato e sottoscritto di mano dal testatore, secondo quanto previsto dall’art. 602 c.c. Proprio perché può essere redatto senza notaio e conservato in ambito domestico, è anche lo strumento più esposto a manipolazioni, interpolazioni o contestazioni.
Sul piano penale, tuttavia, l’olografo gode di una tutela rafforzata. L’art. 491 c.p. punisce la falsità in testamento olografo richiamando la disciplina dei falsi in atti pubblici, quando la falsificazione sia compiuta con lo scopo di procurare a sé o ad altri un vantaggio oppure di arrecare ad altri un danno. È questo il filtro essenziale: non ogni irregolarità materiale è penalmente rilevante, ma lo diventa quando l’alterazione incide sulla genuinità del documento e sulla destinazione del patrimonio.
Il falso può essere totale, quando il testamento è integralmente scritto da un soggetto diverso dal testatore, oppure parziale, quando vengono aggiunte o modificate singole disposizioni, un legato, il nome di un beneficiario o persino la data. Quest’ultima può avere effetti rilevanti, soprattutto quando esistono più testamenti e la cronologia determina quale volontà debba prevalere. Diverso è il falso innocuo: l’alterazione priva di incidenza sugli effetti giuridici dell’atto, che non modifica la devoluzione ereditaria e non produce vantaggi o danni effettivi.
La contestazione del testamento, sul piano civile, richiede metodo. Non è sufficiente affermare che l’olografo è falso: occorre promuovere l’azione idonea e sostenere l’onere probatorio. Nella pratica, lo strumento centrale resta la perizia grafologica, da svolgere sull’originale e non su fotocopie, utilizzando scritture comparative sicuramente attribuibili al defunto. Anche la storia sanitaria del testatore può diventare rilevante, perché malattie, tremori, decadimento fisico o terapie possono incidere sull’evoluzione della grafia.
2. Circonvenzione d’incapace: quando il problema non è il documento, ma la volontà
Non sempre il testamento sospetto è falso nella sua materialità. Può essere autentico, scritto davvero dal testatore, e tuttavia essere il risultato di una volontà vulnerabile, condizionata o strumentalizzata. È il terreno della circonvenzione d’incapace prevista dall’art. 643 c.p., che punisce chi, abusando dei bisogni, delle passioni, dell’inesperienza o dello stato di infermità o deficienza psichica di una persona, la induce a compiere un atto patrimonialmente dannoso o pericoloso.
Il dato più importante è che non occorre necessariamente una malattia conclamata, né una formale interdizione o inabilitazione. La giurisprudenza più recente valorizza una nozione ampia di vulnerabilità: è sufficiente una riduzione dell’autonomia critica e volitiva tale da rendere la persona suggestionabile, dipendente, isolata o facilmente influenzabile. Per questo le successioni di persone anziane, sole o affettivamente dipendenti da un unico soggetto: familiare, “caregiver”, convivente, badante o semplice conoscente, devono essere esaminate con particolare attenzione.
La differenza rispetto al piano civile è rilevante. L’annullamento del testamento per incapacità naturale richiede una compromissione particolarmente intensa della capacità di autodeterminarsi al momento della redazione. La circonvenzione, invece, può configurarsi anche in presenza di una capacità residua, purché vi sia prova dell’abuso e dell’induzione. In altre parole: il testamento può apparire formalmente valido e, al tempo stesso, essere espressione di un comportamento penalmente rilevante da parte di chi ha orientato la volontà del disponente.
La prova dell’induzione raramente è diretta. Si costruisce per indizi: ad esempio, modifiche radicali e immotivate delle disposizioni, rottura improvvisa dei rapporti con i familiari, isolamento progressivo, ruolo dominante di un soggetto nella vita quotidiana dell’anziano, prelievi anomali, donazioni sproporzionate, spese non coerenti con il tenore di vita, investimenti o movimentazioni patrimoniali difficilmente spiegabili. In questi casi, gli estratti conto non sono solo documentazione bancaria: sono spesso la prima mappa del possibile abuso.
Un ulteriore elemento operativo merita attenzione: il reato si perfeziona già al momento in cui l’atto dispositivo viene compiuto, quindi anche al momento della redazione del testamento, non soltanto al decesso. Ciò significa che la tutela può essere attivata anche quando la persona vulnerabile è ancora in vita, ad esempio, valutando l’amministrazione di sostegno come strumento preventivo e protettivo.
3. Conti correnti, deleghe e beni mobili: le aggressioni all’asse ereditario
Una delle aree più delicate è quella delle sottrazioni patrimoniali prima o dopo la morte. La distinzione penalistica di base è netta: si ha appropriazione indebita quando il soggetto dispone già del possesso del denaro o del bene e muta il titolo del possesso, comportandosi come proprietario; si ha furto quando il bene viene sottratto da chi non ne aveva alcun possesso.
Nei conti correnti cointestati o gestiti tramite delega, l’analisi non può fermarsi alla titolarità formale. La cointestazione comporta, in linea generale, una presunzione di appartenenza paritaria delle somme, ma tale presunzione può essere superata se gli estratti conto dimostrano che la provvista proveniva esclusivamente dal de cuius, ad esempio da pensioni, risparmi personali o investimenti a lui riconducibili. In questo caso, prelievi eccedenti o privi di giustificazione possono diventare indice di appropriazione indebita, soprattutto se non risultano destinati all’assistenza, alle cure, alle spese domestiche o alle spese funerarie.
Dopo il decesso, la dinamica cambia: i conti vengono normalmente bloccati, mentre il rischio si concentra sui beni mobili, sul contante, sui gioielli, sulle opere, sui documenti e sugli oggetti di valore custoditi nell’abitazione. L’erede convivente che fa sparire beni già nella propria disponibilità può rispondere di appropriazione indebita; il terzo estraneo che sottrae beni dall’abitazione può integrare il furto. Restano zone grigie, soprattutto nei rapporti tra coeredi, ma proprio per questo è essenziale documentare tempestivamente l’esistenza dei beni e la loro successiva destinazione.
4. Dichiarazione di successione, profili fiscali e autoriciclaggio
La dichiarazione di successione, di per sé, non rientra nel perimetro dei reati tributari previsti dal D.Lgs. 74/2000 per le dichiarazioni dei redditi e IVA. Errori, omissioni o infedeltà nella dichiarazione successoria restano ordinariamente nell’ambito amministrativo regolato dal Testo Unico sulle successioni e donazioni (D. Lgs. n. 346/1990). Questo non significa, però, che l’area fiscale sia priva di rischi penali.
Il rischio emerge quando alla mera irregolarità si aggiunge un comportamento manipolativo: artifici, raggiri, residenze fittizie, documentazione costruita per indurre in errore l’Amministrazione o per ottenere un indebito vantaggio. In tali ipotesi il problema può spostarsi dai reati tributari ai reati comuni, come la truffa aggravata ai danni dello Stato.
Ancora più delicato è il tema del reimpiego dei beni ottenuti mediante falso testamentario, circonvenzione o appropriazione indebita. Chi utilizza il patrimonio illecitamente acquisito per mere esigenze personali non integra automaticamente l’autoriciclaggio. Il salto di qualità penale si verifica quando il denaro viene impiegato, sostituito o trasferito in attività economiche, finanziarie, imprenditoriali o speculative con modalità concretamente idonee a ostacolare l’identificazione della provenienza illecita. Il criterio operativo è il “quid pluris” dissimulatorio: intestazioni fittizie, investimenti schermati, passaggi su strumenti finanziari o su “virtual asset”, operazioni che rendono più difficile ricostruire l’origine del patrimonio.
5. Il ruolo del professionista: non indagare, ma intercettare i segnali
Il professionista che opera nella materia successoria non deve sostituirsi al penalista, al grafologo o al medico-legale. Deve però saper riconoscere i “campanelli d’allarme” ed attivare una filiera corretta di approfondimento.
In concreto, alcune verifiche dovrebbero diventare prassi nei casi sensibili: esaminare l’originale del testamento olografo; ricostruire la sequenza temporale degli atti; acquisire gli estratti conto del periodo anteriore e successivo al decesso; verificare l’origine delle somme sui conti cointestati; raccogliere informazioni sullo stato di salute, sulle relazioni familiari e sull’eventuale isolamento del testatore; documentare l’esistenza di beni mobili di valore.
Quando il sospetto riguarda il documento, il primo consulente è il grafologo. Quando riguarda la capacità o la vulnerabilità del disponente, diventa centrale il medico-legale o lo psichiatra forense. Quando emergono prelievi, sottrazioni, falsificazioni o condotte manipolative, è opportuno coinvolgere tempestivamente il legale, anche per valutare i termini di querela, le azioni civili e le eventuali iniziative penali.
La successione è spesso il luogo in cui si manifestano tensioni familiari pregresse, interessi economici rilevanti e fragilità personali. Saper distinguere una semplice irregolarità da una condotta penalmente rilevante non significa alimentare il contenzioso: significa proteggere la volontà del de cuius, l’integrità dell’asse ereditario e la correttezza dell’intera procedura successoria.
Avvertenza: il presente articolo è tratto da una recente lezione svolta da un avvocato penalista del foro di Genova, Avv. Raffaele Caruso nell’ambito del corso di alta formazione accreditato CFP – Masterclass Successioni 2026. Esso ha finalità informativa e formativa e non costituisce parere legale. Le singole fattispecie richiedono sempre una valutazione specifica da parte di professionisti qualificati.

IMU sugli immobili caduti in successione. Dal 1° gennaio 2026: come devono comportarsi i chiamati all’eredità
Si avvicina la data del versamento dell’acconto IMU 2026 e quando sono caduti in successione uno o più immobili, gli eredi o, più correttamente, i chiamati all’eredità devono affrontare anche il tema dell’IMU ed il calcolo dell’acconto dovuto il 16 Giugno.
La questione è spesso sottovalutata, perché si tende a pensare che l’imposta resti sospesa fino alla presentazione della dichiarazione di successione o fino alla voltura catastale. In realtà non è così: l’IMU continua a maturare secondo le regole ordinarie e deve essere correttamente ripartita tra il periodo anteriore e quello successivo al decesso.
Il riferimento normativo principale è la Legge 27 dicembre 2019, n. 160, che disciplina la nuova IMU, in particolare i commi 739 e seguenti.
Ai fini del calcolo, assume particolare importanza il comma 761, secondo cui l’imposta è dovuta per anni solari, proporzionalmente alla quota e ai mesi di possesso. Il mese si computa per intero quando il possesso si è protratto per più della metà dei giorni.
Nel caso di successione, quindi, occorre partire dalla data del decesso. L’IMU maturata fino a tale data riguarda il defunto; quella successiva riguarda invece i soggetti che subentrano nell’immobile, secondo le rispettive quote o secondo il diritto reale effettivamente spettante.
Il calcolo dell’IMU nell’anno del decesso: come farlo
Per gli immobili caduti in successione dal 1° gennaio 2026 in poi, il primo passaggio consiste nel verificare quanti mesi dell’anno devono essere imputati al defunto e quanti ai successori. Se, ad esempio, il decesso è avvenuto il 10 marzo 2026, il defunto ha posseduto l’immobile per meno della metà del mese di marzo. In questo caso, salvo particolarità, l’IMU del mese di marzo sarà imputata ai successori, mentre al defunto saranno imputati gennaio e febbraio. Se invece il decesso è avvenuto il 20 marzo 2026, il possesso del defunto si è protratto per più della metà del mese. Di conseguenza, marzo sarà imputato al defunto e i successori inizieranno a conteggiare l’IMU da aprile.
Questa distinzione è importante anche ai fini della dichiarazione di successione. L’IMU riferita al periodo anteriore al decesso, se non ancora pagata, può costituire un debito del defunto e, se documentata, può essere indicata tra le passività ereditarie secondo le regole del D.Lgs. 31 ottobre 1990, n. 346. Una ulteriore verifica prudenziale andrà fatta per accertare se l’IMU dovuto negli anni pregressi sia stata regolarmente corrisposta; altrimenti andranno riportati anch’essi tra le passività ereditarie. Al contrario, l’IMU maturata dopo il decesso non è una passività del defunto, ma un’obbligazione dei successori o dei titolari dei diritti reali sull’immobile.
Chi deve pagare dopo l’apertura della successione
Dopo la morte del proprietario, l’IMU deve essere calcolata in capo ai soggetti che subentrano nella titolarità del bene. In linea generale, ciascun erede paga in proporzione alla propria quota.
Esempio: se un immobile viene ereditato da tre figli in parti uguali, ciascuno dovrà versare l’IMU per un terzo, indicando correttamente nel modello F24 la propria quota, il codice catastale del Comune, il codice tributo, l’anno di riferimento e l’eventuale acconto o saldo.
Occorre però fare attenzione ai casi in cui esiste un diritto reale che sposta la soggettività passiva. Il caso più frequente è quello del coniuge superstite. Ai sensi dell’art. 540, comma 2, c.c., al coniuge superstite spettano il diritto di abitazione sulla casa adibita a residenza familiare e il diritto d’uso sui mobili che la corredano, se di proprietà del defunto o comuni.
In questa ipotesi, il coniuge superstite, in quanto titolare del diritto di abitazione, è normalmente il soggetto passivo IMU sull’intero immobile. Gli altri eredi, pur avendo diritti successori, non sono tenuti al pagamento dell’IMU su quella casa finché permane il diritto di abitazione. Inoltre, se il coniuge superstite vi risiede anagraficamente e vi dimora abitualmente, l’immobile potrà beneficiare dell’esenzione per abitazione principale, salvo che si tratti di unità classificata nelle categorie catastali A/1, A/8 o A/9.
Non bisogna invece confondere l’abitazione principale del defunto con quella degli eredi. Il fatto che l’immobile fosse esente IMU in capo al defunto non significa che l’esenzione continui automaticamente dopo la morte. Dopo il decesso occorre verificare la situazione dei nuovi soggetti passivi: residenza, dimora abituale, quota posseduta e natura dell’immobile.
Pagare l’IMU comporta accettazione tacita dell’eredità?
Un dubbio ricorrente riguarda il comportamento dei chiamati all’eredità che non hanno ancora deciso se accettare. Pagare l’IMU significa accettare tacitamente l’eredità?
La risposta, in termini generali, è negativa. L’art. 476 c.c. prevede che l’accettazione tacita si verifica quando il chiamato compie un atto che presuppone necessariamente la volontà di accettare e che egli non avrebbe diritto di compiere se non nella qualità di erede. Tuttavia, l’art. 460 c.c. consente al chiamato di compiere atti conservativi, di vigilanza e di amministrazione temporanea.
Il pagamento dell’IMU, considerato isolatamente, ha natura fiscale e può essere effettuato per evitare sanzioni, interessi o contestazioni da parte del Comune. Per questo motivo, non deve essere considerato automaticamente come accettazione tacita dell’eredità.
Il rischio aumenta, però, quando il pagamento si accompagna ad altri comportamenti più significativi: vendita dell’immobile, concessione in locazione, incasso dei canoni, richiesta di voltura catastale, divisione ereditaria, gestione del bene come proprietario o dichiarazioni rese agli enti pubblici spendendo espressamente la qualità di erede. In questi casi, il comportamento complessivo del chiamato potrebbe essere valutato come incompatibile con la semplice posizione di “chiamato all’eredità”.
Particolare prudenza è richiesta quando il chiamato si trova nel possesso dei beni ereditari. In tale ipotesi trova applicazione l’art. 485 c.c., che impone termini precisi per la redazione dell’inventario. Il mancato rispetto di tali termini può comportare conseguenze rilevanti, fino alla perdita della possibilità di accettare con beneficio d’inventario.
Suggerimenti operativi
Chi si trova a gestire immobili caduti in successione dal 2026 dovrebbe anzitutto ricostruire con precisione la data del decesso e applicare la regola della metà del mese prevista dall’IMU.
Subito dopo occorre verificare le quote ereditarie, l’eventuale presenza del coniuge superstite con diritto di abitazione e la situazione concreta dell’immobile: abitazione principale, immobile a disposizione, immobile locato, area edificabile o fabbricato diverso dall’abitazione.
È poi opportuno controllare le aliquote deliberate dal Comune per l’anno di riferimento, perché l’IMU è un tributo locale e l’importo può variare sensibilmente da un Comune all’altro.
Se il chiamato non ha ancora accettato l’eredità, il pagamento dell’IMU dovrebbe essere gestito con cautela, conservando tutta la documentazione e, ove possibile, specificando che l’adempimento viene eseguito in qualità di chiamato all’eredità e per finalità conservative. È inoltre consigliabile evitare atti di disposizione o di gestione piena dell’immobile fino a quando non sia stata assunta una decisione consapevole sull’accettazione, sulla rinuncia o sull’accettazione con beneficio d’inventario.
Per effettuare correttamente tutte le suddette operazioni l’utilizzo del software Expert IMU è indubbiamente la soluzione prudenziale migliore. Il software della Geo Network fondato su oltre 20 anni di expertise in materia, permetterà all’utente di importare direttamente dal sito dell’Agenzia delle entrate tutti i dati relativi ai beni immobili e diritti reali in capo al defunto in base al suo Codice fiscale, la verifica delle aliquote applicabili e/o la presenza di esenzioni od agevolazioni eventualmente applicabili ed il calcolo corretto delle quote ed acconti dovuti da parte dei chiamati all’eredità. Expert IMU è in offerta speciale e disponibile per l’acquisto sul sito https://www.geonetwork.it con la garanzia “soddisfatto o rimborsato”.
Conclusioni
Per gli immobili caduti in successione dal 1° gennaio 2026, l’IMU deve essere calcolata senza attendere la chiusura della successione. L’imposta va ripartita tra il periodo riferibile al defunto e quello successivo al decesso, applicando la regola dei mesi di possesso prevista dalla L. 160/2019.
L’IMU maturata prima della morte può è un debito ereditario e, se non pagata, può rientrare tra le passività della dichiarazione di successione. L’IMU maturata dopo il decesso, invece, grava sui successori o sul titolare del diritto reale, come nel caso del coniuge superstite con diritto di abitazione.
Il pagamento dell’IMU da parte dei chiamati non comporta di per sé accettazione tacita dell’eredità, ma deve essere effettuato con prudenza. Il vero rischio nasce quando il pagamento si inserisce in una gestione più ampia dell’immobile come se il chiamato fosse già pienamente erede e proprietario.
La soluzione migliore è quindi procedere con ordine: calcolo corretto dell’imposta, verifica delle quote e dei diritti reali, conservazione della documentazione e valutazione tempestiva della posizione successoria.
Per adempiere correttamente ad ogni verifica, calcolo ed adempimento IMU, l’utilizzo del software Expert IMU è indubbiamente una soluzione prudenziale consigliabile.

Divisione ereditaria equa: come formare quote e conguagli evitando il contenzioso
Una divisione costruita con metodo non è esercizio puramente giuridico: richiede il dialogo tra consulente legale, tecnico stimatore e fiscalista. La giurisprudenza più recente ha reso evidente che l’epoca della stima approssimativa, dei conguagli generici e delle collazioni gestite a sentimento è finita.
Pochi atti generano contenzioso quanto la divisione ereditaria. A distanza di anni dall’apertura della successione, fratelli e parenti finiscono spesso davanti al giudice perché la spartizione dei beni del de cuius non è percepita come equa. Le pronunce più recenti della Corte di Cassazione, in particolare le ordinanze n. 1686/2025, n. 10757/2025 e n. 34191/2025, hanno alzato l’asticella: una divisione che non assicuri l’effettiva corrispondenza tra il valore di mercato dei beni assegnati e la quota di diritto di ciascun coerede è destinata, con elevata probabilità, ad essere annullata in sede di legittimità.
In questo articolo cercheremo di analizzare, in chiave pratica, i passaggi che ogni professionista (notaio, avvocato, geometra, commercialista ed altri consulenti) deve presidiare per costruire una divisione resistente all’impugnazione, con risposte alle domande più frequenti che gli eredi pongono in sede di consulenza preliminare.
1. Cos’è la divisione ereditaria e perché finisce spesso in contenzioso
Alla morte di una persona, se i chiamati all’eredità accettano in numero superiore a uno, si forma una comunione ereditaria: ciascun erede è contitolare, in quota astratta, di tutti i beni del defunto. Questa contitolarità è per sua natura transitoria, la tradizione giuridica romana la chiamava efficacemente communio mater discordiarum, e l’ordinamento offre uno strumento per scioglierla: la divisione, regolata dagli artt. 713 e seguenti del Codice civile.
La divisione può essere amichevole (richiede l’accordo di tutti i coeredi e si formalizza davanti al notaio), oppure giudiziale (se anche un solo coerede non aderisce, si va in tribunale dopo la mediazione obbligatoria). Le Sezioni Unite della Cassazione, con la fondamentale pronuncia del 2019 (sentenza n. 25021/2019) ,hanno definitivamente qualificato la divisione come atto costitutivo a efficacia retroattiva: non un semplice riconoscimento di diritti preesistenti, ma un vero atto attributivo che modifica il regime di proprietà dei beni.
Il contenzioso esplode quasi sempre per tre ragioni: una stima approssimativa dei beni, conguagli percepiti come ingiusti, e donazioni ricevute in vita da alcuni coeredi che gli altri ritengono debbano essere conferite alla massa. La giurisprudenza degli ultimi cinque anni ha dato a ciascuno di questi nodi una risposta chiara.
2. La nuova regola d’oro: stima a valore di mercato e dev’essere attuale
Per anni la prassi ha tollerato divisioni effettuate a valori catastali, soprattutto quando i coeredi erano d’accordo e il fisco era l’unica preoccupazione. Quella stagione è finita. Con l’ordinanza n. 10757 del 24 aprile 2025 la Cassazione ha cassato una sentenza di merito che aveva proceduto all’assegnazione di interi immobili senza preventiva stima del loro valore di mercato. La Corte ha ribadito che la formazione delle quote deve assicurare l’attribuzione di un valore economico corrispondente al valore delle quote ideali: presumere che 1/3 di un fabbricato valga quanto 1/3 di un altro è un errore di diritto che rende la divisione annullabile.
Il principio è stato rincarato da Cass. ord. n. 34191 del 30 ottobre 2025: la stima deve essere attuale. Una perizia datata, ancorché tecnicamente corretta al momento della sua redazione, non basta a sorreggere l’apporzionamento. Sulla stessa linea Cass. ord. n. 9869/2025, che àncora la valutazione al momento della divisione e non a epoche anteriori. Il messaggio è inequivocabile: il valore di mercato vale alla data dell’atto, non alla data della successione.
| Suggerimento operativo: la perizia di stima. Acquisire una perizia di stima recente (idealmente non oltre 6-12 mesi dalla data dell’atto), redatta da tecnico abilitato, con valori di mercato, non meri valori catastali, distinti per singolo cespite e supportati da “comparabili” documentati. Allegare la perizia all’atto, o farne specifica menzione, rende l’iter valutativo documentalmente verificabile in caso di successiva impugnazione. Per immobili in zone di pregio o ad alta volatilità (centri storici, locazioni turistiche, fondi commerciali), evitare il valore catastale puro: lo scostamento dal mercato espone all’azione di rescissione per lesione oltre il quarto ex art. 763 c.c. |
3. Il conguaglio: strumento sussidiario, non scorciatoia
Quando il valore dei beni assegnati a un coerede supera la sua quota di diritto, l’art. 728 c.c. impone un conguaglio in denaro a favore degli altri. È uno strumento perequativo essenziale, ma non può diventare la cifra dominante della divisione.
L’ordinanza n. 1686 del 23 gennaio 2025 ha enunciato un principio destinato a riorientare la prassi: «la ridotta entità del conguaglio è criterio che deve sempre ispirare la scelta della soluzione più appropriata in materia di divisione, in modo da evitare che sia alterata l’equilibrata distribuzione dei beni». In altre parole: se per pareggiare le quote serve un esborso sproporzionato rispetto al valore dei beni assegnati, la divisione non funziona e il giudice deve optare per la divisione per equivalente, cioè vendita e ripartizione del ricavato.
Esempio: tre fratelli ereditano due appartamenti da €300.000 e €100.000; assegnando il primo a uno solo, gli si chiederebbe un conguaglio di €167.000 (125% della quota di diritto) a favore degli altri due. Conguagli così elevati snaturano l’istituto: dopo Cass. 1686/2025, in queste condizioni è prudente valutare la vendita.
C’è poi il profilo fiscale, non meno rilevante. L’art. 34 del D.P.R. 131/1986 (Testo Unico dell’Imposta di Registro) considera la divisione come vendita per la parte di beni assegnati in eccedenza alla quota di diritto. I conguagli superiori al 5% della quota sono soggetti all’imposta di registro proporzionale prevista per gli atti traslativi (9% per gli immobili). La Cassazione tributaria, da ultimo Cass. n. 15443/2025, dopo n. 2630/2024 e n. 26050/2024, qualifica questa come presunzione iuris et de iure: la tassazione scatta indipendentemente da quanto le parti dichiarino in atto.
| Suggerimento operativo: le due soglie da presidiare • Soglia civilistica: conguagli oltre il 10-15% della quota di diritto iniziano a esporre la divisione al rischio di annullamento (vedi Cass. 1686/2025). Documentare in atto le ragioni dell’apporzionamento (indivisibilità, interessi soggettivi dei coeredi, valore d’affezione). • Soglia fiscale: conguagli oltre il 5% della quota di diritto scontano l’imposta di registro per atti traslativi (9% sull’eccedenza per gli immobili). Per importi rilevanti, considerare con il cliente la presentazione di un interpello preventivo all’Agenzia delle Entrate. |
4. Immobili non comodamente divisibili: cosa dice l’art. 720 c.c.
Una villa, un appartamento, un fondo agricolo non sono frazionabili a piacere. L’art. 720 c.c. risolve il problema così: l’immobile non comodamente divisibile va assegnato preferibilmente al coerede titolare della quota maggiore, con conguaglio a favore degli altri; se nessuno lo richiede, si procede alla vendita all’incanto.
Le pronunce più recenti hanno rifinito il quadro. Cass. ord. n. 27733 del 25 ottobre 2025 ha ribadito che l’attribuzione congiunta di un cespite a più coeredi è ammissibile solo in presenza di richiesta congiunta degli interessati: il giudice non può imporre d’ufficio una contitolarità che equivarrebbe a sostituire una nuova comunione alla precedente. Cass. ord. n. 17176/2024 ha chiarito che il sorteggio è riservato ai soli casi di quote uguali; per quote diseguali si procede ad attribuzione diretta. Cass. ord. n. 25244 del 15 settembre 2025 ha infine precisato che la comoda divisibilità si valuta in base alle caratteristiche oggettive dell’immobile (strutturali e funzionali): l’attuale destinazione impressa dalle parti e i conflitti tra coeredi sono irrilevanti in questa fase.
5. La collazione delle donazioni ricevute in vita: l’errore più frequente
Spesso uno o più coeredi hanno ricevuto in vita dal de cuius donazioni, anche indirette, come il pagamento del prezzo di un immobile poi intestato al figlio. L’art. 737 c.c. impone a figli, discendenti e coniuge che siano effettivamente eredi di conferire tali liberalità alla massa, in natura o per imputazione (la scelta spetta al coerede). La collazione è un’operazione reale: il valore donato torna effettivamente nella massa da dividere. Va distinta dalla riunione fittizia (art. 556 c.c.), che è invece operazione puramente contabile ai fini del calcolo della legittima.
Due punti di particolare attenzione operativa. Primo, le donazioni indirette (tipico caso: i genitori pagano il mutuo del figlio che intesta l’immobile a sé) sono soggette a collazione, e la giurisprudenza (Cass. n. 9194/2015, n. 10759/2019) ammette la collazione pro-quota anche in caso di pagamento parziale del prezzo. Secondo, non tutto ciò che è passato di mano in vita è una donazione collazionabile: Cass. ord. n. 18814/2023 ha chiarito che le elargizioni effettuate da un genitore a favore di un figlio convivente per molti anni non costituiscono automaticamente donazioni, perché lo spirito di liberalità va distinto dall’adempimento di obbligazioni naturali nascenti dalla coabitazione (art. 2034 c.c.). Onere della prova, in questi casi, sui coeredi non beneficiari.
6. Sette controlli operativi prima della firma
Riportiamo qui di seguito una breve Check List operativa che può servire come guida per arrivare ad una soluzione equa e condivisibile fra i co-eredi onde evitare il contenzioso.
| CHECK LIST — La divisione anti-contenzioso con preparazione di: 1. Perizia di stima aggiornata al valore di mercato di tutti i cespiti, attuale alla data dell’atto (Cass. 10757/2025, 34191/2025). 2. Verifica del rapporto quota-porzione, con conguagli contenuti entro soglie ragionevoli (max 10-15%) per evitare lo snaturamento della divisione. 3. Acquisizione documentale delle donazioni dirette e indirette ricevute in vita dai coeredi e gestione esplicita della collazione o dell’eventuale dispensa. 4. Verifica del regime patrimoniale di ciascun coerede coniugato: in comunione legale i beni assegnati con conguaglio rilevante possono cadere in comunione, con effetti rilevanti sui successivi atti di disposizione. 5. Indicazioni urbanistiche e catastali complete e conformità oggettiva degli immobili (art. 46 D.P.R. 380/2001), obbligatorie a pena di nullità dopo Cass. SS.UU. 25021/2019. 6. Verifica della tutela dei legittimari (art. 536 c.c. e art. 735 c.c.): in caso di dubbio, predisporre dichiarazioni di rinuncia all’azione di riduzione o accordi novativi. 7. Inquadramento fiscale anticipato del conguaglio, eventuale interpello preventivo, calcolo dell’imposta di registro (1% sulla massa + 9% sull’eccedenza oltre il 5%). |
7. Domande frequenti sulla divisione ereditaria
▸ Chi paga il conguaglio nella divisione ereditaria?
Il conguaglio è dovuto dal coerede che riceve beni di valore superiore alla propria quota di diritto, a favore degli altri (art. 728 c.c.). A garanzia del pagamento, gli altri coeredi godono di ipoteca legale sugli immobili compresi nella divisione (art. 2817 c.c.).
▸ Quanto costa una divisione ereditaria dal notaio?
La divisione amichevole senza conguagli sconta l’imposta di registro dell’1% sul valore della massa, imposte ipotecarie e catastali fisse (€200 ciascuna), bollo (€45) e onorario notarile. Con conguagli oltre il 5% della quota, sull’eccedenza si applica l’aliquota dei trasferimenti (9% per gli immobili).
▸ Cosa succede se un erede non è d’accordo a dividere?
Se manca anche un solo consenso, la divisione amichevole non è praticabile. Si attiva la mediazione obbligatoria e, in caso negativo, si procede con la divisione giudiziale: il giudice stima i beni e, se non comodamente divisibili, li assegna a chi ne fa richiesta (con conguaglio) o li mette all’incanto (art. 720 c.c.).
▸ La perizia di stima è sempre obbligatoria?
Nella divisione amichevole i coeredi possono dichiarare il valore, con il limite del catastale. Tuttavia, dopo Cass. n. 10757/2025 e n. 34191/2025, la perizia aggiornata al valore di mercato è la migliore protezione contro impugnazioni successive: senza stima documentata, una divisione contestata in tribunale è destinata all’annullamento.
▸ Quanto tempo richiede una divisione ereditaria?
La divisione amichevole davanti al notaio si conclude in poche settimane. La divisione giudiziale dura mediamente 3-5 anni in primo grado, cui si aggiunge la mediazione obbligatoria preliminare: è il principale motivo per cui investire nella consulenza preliminare conviene a tutte le parti.
Conclusioni: la divisione equa è un lavoro di squadra
Una divisione costruita con metodo non è esercizio puramente giuridico: richiede il dialogo tra consulente legale, tecnico stimatore e fiscalista. La giurisprudenza più recente ha reso evidente che l’epoca della stima approssimativa, dei conguagli generici e delle collazioni gestite a sentimento è finita. La documentazione tracciabile di ogni passaggio è la migliore polizza assicurativa contro un contenzioso che, una volta innescato, può durare anni e dimezzare il valore del patrimonio caduto in successione.
| 🛠 Strumento software di sicuro ausilio professionale: Expert Trasferimenti Immobiliari Il software Expert Trasferimenti Immobiliari di Geo Network è il software dedicato alla gestione delle compravendite, delle donazioni immobiliari e dei progetti di divisione permettendo: formazione automatica delle porzioni, calcolo dei conguagli, diritti reali parziali (nuda proprietà e usufrutto), importazione dati catastali, formazione dei lotti, produzione di relazioni tecniche e progetti di divisione pronti per la firma. ▶ Scopri di più e scarica la versione trial gratuita: https://www.geonetwork.it/expert_trasferimenti_immobiliari/. E il software ideale per assisterti sia nelle divisioni ereditarie che nella predisposizione degli atti preliminari per trasferimenti immobiliari onerosi e/o gratuite. |
Riferimenti giurisprudenziali e normativi
Cass. SS.UU. n. 25021/2019; Cass. Sez. II ord. n. 1686/2025; Cass. Sez. II ord. n. 9869/2025; Cass. Sez. II ord. n. 10757/2025; Cass. Sez. II ord. n. 17176/2024; Cass. Sez. II ord. n. 25244/2025; Cass. Sez. II ord. n. 27733/2025; Cass. Sez. II ord. n. 34191/2025; Cass. Sez. II ord. n. 18814/2023; Cass. trib. n. 2630/2024; Cass. trib. n. 15443/2025; Cass. n. 9194/2015; Cass. n. 10759/2019. Riferimenti normativi: artt. 536, 713, 718, 720, 726-728, 732-735, 737-746, 757, 763 c.c.; art. 34 D.P.R. 131/1986 (TUR); D.Lgs. 139/2024.

Tassi di interesse 2026: cosa cambia (e cosa no) per le successioni
30 dicembre 2025
Con l’approvazione ieri sera della legge di bilancio 2026 da parte della Camera e l’avvicinarsi del nuovo anno, è il momento di fare chiarezza sui tassi di interesse che entreranno in vigore dal 1° gennaio 2026.
Quest’anno c’è una novità importante: per la prima volta, il tasso di interesse legale generale e quello utilizzato per il calcolo di usufrutto e nuda proprietà seguono strade separate.
Vediamo nel dettaglio cosa significa per chi si occupa di successioni.
Il tasso di interesse legale scende all’1,6%
Con Decreto del Ministero dell’Economia e delle Finanze del 10 dicembre 2025 (pubblicato in Gazzetta Ufficiale n. 289 del 13 dicembre), il tasso di interesse legale passa dal 2% all’1,6% annuo, con decorrenza dal 1° gennaio 2026.
Questa riduzione di 0,4 punti percentuali si riflette principalmente sul ravvedimento operoso: quando calcoliamo gli interessi per sanare tardivi versamenti o presentazioni fuori termine, dal 2026 in poi applicheremo l’1,6%. Come sempre, quando un ravvedimento attraversa più anni solari, bisognerà applicare il tasso vigente in ciascun periodo (ad esempio, 2% per i giorni del 2025 e 1,6% per quelli del 2026).
Usufrutto e nuda proprietà: conferma al 2,5%
Ed ecco la novità più significativa introdotta dalla riforma fiscale del 2024: il tasso per il calcolo di usufrutto e nuda proprietà resta ancorato al 2,5%, indipendentemente dal tasso di interesse legale generale come recentemente confermato nel Decreto del Ministero dell’Economia e Finanze del 24.12.2025.
Questa “separazione” non è casuale, ma deriva da una precisa scelta normativa del D.Lgs. 139/2024, che ha introdotto un vincolo di legge agli articoli 46 e 48 del Testo Unico dell’Imposta di Registro e agli articoli 14 e 17 del Testo Unico Successioni. In pratica, per il calcolo dei diritti reali ai fini fiscali non si può più scendere sotto il 2,5%, anche se il tasso legale generale dovesse calare ulteriormente. Ne discende che non è allegato al recente decreto del MEF 24 Dicembre 2025 alcun prospetto dei coefficienti, rinviandosi all’allegato 1 del decreto legislativo n. 139 del 2024. (Vedi: https://www.finanze.gov.it/export/sites/finanze/.galleries/Documenti/Decreti_Ministeriali/Decreto_del_Ministero_diritti_di_usufrutto_e_delle_rendite_o_pensioni.pdf)
Cosa significa in concreto? Che i coefficienti per il calcolo dell’usufrutto vitalizio rimangono invariati rispetto al 2024 e al 2025. La tabella che abbiamo utilizzato in questi due anni continuerà a essere valida anche per il 2026.
Un esempio pratico: un usufruttuario di 62 anni su un immobile di 100.000 euro mantiene un usufrutto del 55% (55.000 euro) e la nuda proprietà vale il 45% (45.000 euro). Nessun cambiamento rispetto agli anni precedenti.
Cosa devono fare i professionisti
Per chi utilizza il nostro software DE.A.S. per la gestione completa di ogni tipologia di dichiarazione di successione non c’è bisogno di fare nulla: la nuova versione 2026 sarà disponibile il 02 Gennaio 2026 già aggiornato secondo le ultime disposizioni di legge. DE.A.S. si differenzia infatti, da qualsiasi altro software perché è aggiornato in tempo reale per permettere ad ogni utente di essere sempre certo di applicare, in ogni momento, le disposizioni in vigore, evitando la possibilità di errore.
Il contesto normativo
Questa doppia velocità dei tassi è figlia della riforma fiscale che ha razionalizzato i tributi indiretti. L’obiettivo del legislatore è stato quello di garantire stabilità ai valori degli immobili gravati da diritti reali, evitando oscillazioni eccessive legate alle fluttuazioni del tasso legale generale.
In sintesi, dal 1° gennaio 2026:
- ✅ Ravvedimento operoso e interessi: 1,6% (in calo dal 2%)
- ✅ Usufrutto e nuda proprietà: 2,5% (invariato, minimo di legge)
- ✅ Coefficienti di calcolo: nessuna modifica rispetto al 2024-2025
Una piccola rivoluzione normativa che richiede attenzione nella fase dei calcoli. Come sempre, la precisione nei dettagli fornita da DE.A.S. fa la differenza tra una pratica corretta e un potenziale contenzioso.
Per chi volesse approfondire:
- Tasso interesse legale: Decreto MEF 10.12.2025, GU n. 289/2025
- Tasso usufrutto: D.Lgs. 18.09.2024 n. 139, artt. 46 e 17
- Coefficienti vigenti: Decreto MEF del 24.12.2025
S
Per rimanere aggiornati su tutte le novità in materia di successioni, continuate a seguire il nostro blog. Se utilizzate DE.A.S., la nuova versione 2026 sarà disponibile per il download dal 02.01.2026 per iniziare le prime pratiche del 2026 con sicurezza.

Primo commento alla riforma dell’azione di riduzione e di restituzione da parte degli eredi legittimari e nuova spinta verso la libera di circolazione di immobili donati
L’art. 44 della legge n. 182/2025 rivoluzionerà le regole dal 18 dicembre 2025
La legge n. 182/2025, pubblicata in Gazzetta Ufficiale il 3 dicembre scorso, ha modificato radicalmente l’azione di restituzione che i legittimari possono esercitare contro i terzi acquirenti di un immobile di provenienza donativa.
Per i professionisti questo significa rivedere l’approccio a queste operazioni e c’è un aspetto che richiede una particolare attenzione: il regime transitorio per le successioni già aperte che scade il 18.06.2026.
Il problema che la riforma ha risolto
Fino ad oggi, l’acquisto di un immobile di provenienza donativa comportava un serio rischio: se l’erede legittimario scopriva che la donazione aveva leso la sua quota di riserva, poteva non solo chiedere la riduzione della donazione, ma anche ottenere la restituzione materiale del bene dal terzo che l’aveva acquistato dal donatario. Questo era possibile entro 10 anni dalla morte del donante o 20 anni dalla trascrizione della donazione.
Le conseguenze? Un mercato praticamente bloccato per questi immobili. Gli acquirenti erano diffidenti e le banche si rifiutavano quasi sistematicamente di concedere mutui ipotecari su questi beni ricevuti per donazione.
Cosa cambia dal 18 dicembre 2025
Il nuovo articolo 563 c.c.
Il cuore della riforma sta nel nuovo art. 563 c.c., che stabilisce un principio chiaro: la riduzione della donazione non pregiudica più i terzi acquirenti. Il legittimario leso conserva i suoi diritti, ma non può più pretendere la restituzione fisica dell’immobile. Deve accontentarsi di una compensazione in denaro dal donatario originario.
In pratica: da diritto reale si passa a diritto di credito. Il bene resta al terzo acquirente, il legittimario va a bussare alle casse del donatario.
Chi è protetto e chi no
Acquirenti a titolo oneroso: protezione totale. Compri pagando? L’immobile è tuo e nessuno può chiederti nulla, nemmeno una compensazione economica.
Acquirenti a titolo gratuito: se il donatario è insolvente, possono essere chiamati a compensare i legittimari, ma solo nei limiti del vantaggio che hanno ottenuto. Chi ha ricevuto gratis deve restituire (in denaro) solo se chi doveva pagare non può farlo.
L’eccezione importante: la trascrizione della domanda
Attenzione: rimane in piedi l’art. 2652, comma 1, n. 1 c.c. Se il legittimario trascrive la domanda di riduzione prima che l’acquirente trascriva il suo atto di acquisto, l’azione resta opponibile. La verifica delle visure rimane quindi essenziale, soprattutto nei prossimi sei mesi.
Il regime transitorio: 6 mesi per decidere
Questo è il punto più delicato, a nostro avviso, che richiede attenzione immediata da parte dei professionisti.
– Successioni aperte dopo il 18 dicembre 2025
Si applica subito la nuova disciplina. Il legittimario leso può chiedere solo compensazione in denaro, non la restituzione del bene.
– Successioni già aperte prima del 18 dicembre 2025
La vecchia disciplina (con possibilità di chiedere la restituzione anche ai terzi) continua ad applicarsi solo se entro 6 mesi dall’entrata in vigore (quindi entro il 18 giugno 2026) si verifica una di queste situazioni:
- La domanda di riduzione era già stata notificata e trascritta prima del 18 dicembre 2025
- La domanda di riduzione viene notificata e trascritta entro il 18 giugno 2026
- Viene notificato e trascritto un atto stragiudiziale di opposizione alla donazione (ex art. 563, comma 4, c.c. vecchio testo) entro il 18 giugno 2026, sia verso il donatario che verso i suoi aventi causa
Se nessuna di queste condizioni si realizza entro i sei mesi, la nuova disciplina si applica retroattivamente anche alle successioni già aperte. In pratica: chi non si attiva entro il 18 giugno 2026 perde la possibilità di agire contro i terzi acquirenti.
Cosa devono fare i professionisti
Avvocati – azione richiesta
Se avete clienti legittimari con successioni già aperte che potrebbero voler agire contro terzi acquirenti, è il caso di consigliarli subito. Hanno tempo fino al 18 giugno 2026 per:
- Notificare e trascrivere la domanda giudiziale di riduzione, oppure
- Notificare e trascrivere un atto stragiudiziale di opposizione alla donazione
Passato questo termine, potranno ancora fare causa, ma solo per ottenere compensazione economica dal donatario. Se vogliono preservare la possibilità di agire contro i terzi, devono muoversi ora.
Notai – verifiche rafforzate
Fino al 18 giugno 2026, nelle compravendite di immobili donati occorre fare verifiche particolarmente accurate nelle visure per identificare:
- Domande di riduzione già trascritte
- Atti di opposizione alla donazione trascritti
E’ opportuno informare le parti sul nuovo regime e spiegare che, superato il termine transitorio, gli immobili donati torneranno ad essere accettati con maggiore facilità dalle banche per la concessione di mutui ipotecarie.
Tecnici estimatori
Cambiano i parametri di valutazione per gli immobili di provenienza donativa. Il rischio praticamente scompare (salvo le trascrizioni di domande anteriori all’acquisto), quindi i coefficienti di rischio che trovavano applicazione vanno rivisti al ribasso. Dopo giugno 2026, questi immobili torneranno ad avere valori di stima potenzialmente maggiorati.
Istituti di credito
La riforma dovrebbe sbloccare la concessione di mutui ipotecari su immobili donati. Dal 18 giugno 2026, scomparso il periodo transitorio, questi immobili potranno essere accettati come garanzia con gli stessi criteri degli altri, anche per ciò che concerne la determinazione del c.d. “Property Value” sulla cui base la banca potrà determinare con maggior accuratezza il “mortgage lending value” stabilendo l’importo del mutuo erogabile in base agli immobili dati in garanzia ed oggetti di ipoteca.
In sintesi: cosa fare in presenza di immobili oggetto di donazione
- Se rappresenti legittimari con successioni aperte prima del 18 dicembre 2025: valuta entro il 18 giugno 2026 se notificare e trascrivere opposizioni o domande giudiziali
- Se stai preparando atti preparatori a compravendite di immobili donati: verifica attentamente le visure per eventuali trascrizioni di opposizioni o domande, almeno fino a giugno 2026
- Se valuti immobili donati: rivedi i coefficienti di rischio alla luce della nuova disciplina
- Se devi istruire pratiche di mutuo: preparati ad accettare immobili donati come garanzia dopo il periodo transitorio
Conclusioni: questa riforma sblocca il mercato degli immobili donati, ma il periodo transitorio richiede particolare attenzione. Chi deve tutelare legittimari ha sei mesi per agire. Chi acquista o finanzia immobili donati deve verificare con cura l’esistenza di trascrizioni fino a tutto il 18 giugno 2026.

Importanti novità nell’azione di riduzione per la lesione di legittima
Breve analisi dell’ordinanza n. 20954 del 23 Luglio 2025 della Corte di Cassazione e suoi risvolti.
Premessa
Con l’ordinanza n. 20954 del 23 luglio 2025, la Corte di Cassazione ha introdotto importanti novità riguardo all’azione di riduzione per lesione di legittima, un tema di fondamentale rilevanza nel diritto successorio italiano. Questa pronuncia, oltre a fornire significativi chiarimenti sulla disciplina applicabile, modifica le condizioni per esercitare tale azione abbattendo alcune barriere probatorie che, fino ad oggi, avevano limitato l’accesso alla giustizia dei legittimari. Per i professionisti del settore: notai, avvocati, commercialisti ed altri consulenti, l’ordinanza rappresenta indubbiamente un’opportunità per rivedere le strategia di assistenza ai propri clienti.
Contesto normativo e giurisprudenziale precedente
Tradizionalmente il sistema giuridico ha garantito ai legittimari il diritto alla propria quota di eredità, stabilendo barriere significative per proteggere la volontà del de cuius in merito alla disposizione del suo patrimonio. Tuttavia, nei casi di lesione di legittima, la giurisprudenza ha storicamente richiesto una prova rigorosa della lesione subita dai legittimari. L’articolo 556 del Codice Civile consente infatti l’azione di riduzione degli atti dispositivi che ledono la quota di legittima. In passato, le Corti hanno frequentemente rigettato le domande di riduzione da parte di legittimari incapaci di dimostrare con certezza l’entità della lesione.
Il problema si poneva in particolare nei casi in cui non vi fosse stata trasparenza nella gestione patrimoniale del defunto, rendendo difficile per gli eredi ottenere informazioni adeguate sulle disposizioni testamentarie e sulle eventuali donazioni effettuate nel passato. Questa mancanza di trasparenza ha portato molto volte ad una situazione di stallo processuale. Gli eredi, alla ricerca di una tutela effettiva dei propri diritti, spesso si trovavano impossibilitati ad avanzare le loro pretese a causa della difficoltà di quantificare con precisione il danno subito, ostacolando così la realizzazione di un giusto equilibrio tra le volontà del defunto ed i diritti dei legittimari.
Negli anni la giurisprudenza ha espresso orientamenti divergenti sull’onere probatorio:
- Cass. civ., Sez. II, sent. n. 24163/2020: richiedeva al legittimario la piena prova dell’entità della lesione;
- Cass. civ., ord. n. 22688/2022: apriva alla sufficienza di indizi e dati non esaustivi.
Con l’ordinanza 20954/2025, invece, la Corte ha chiarito che l’azione è ammissibile anche in assenza di una piena ricostruzione iniziale dell’asse, affidando al giudice il compito di completare l’istruttoria e determinare la lesione.
Le novità introdotte dall’Ordinanza n. 20954
L’ordinanza si fonda sui seguenti riferimenti normativi:
- Articoli 553 e ss. c.c. – disciplina della legittima;
- Art. 2697 c.c. – principio generale dell’onere della prova;
- Art. 24 Cost. – diritto alla tutela giurisdizionale effettiva.
e si raccorda ad altre pronunce recenti:
- Cass. civ., Sez. II, ord. n. 13452/2024: legittima l’azione surrogatoria del creditore del legittimario;
- Cass. civ., Sez. II, sent. n. 10677/2023: conferma la riducibilità delle donazioni indirette;
- Cass., Sez. Unite, ord. interlocutoria n. 23/2025: rinvio alle Sezioni Unite per stabilire la priorità tra trascrizione dell’azione e opposizione alla donazione.
Sulla scia di questi riferimenti normativi e recenti pronunce l’Ordinanza n. 20954 segna una ulteriore svolta importante in questo contesto. Essa stabilisce che:
- Presunzione di verosimiglianza: per avviare l’azione di riduzione non sarà più necessaria la prova certa dell’ammontare della lesione. Sarà sufficiente fornire una rappresentazione verosimile e plausibile della situazione patrimoniale, attraverso documentazione e dichiarazioni che dimostrino in modo sufficiente chiari indizi di un potenziale danno.
- Fase di merito: solo nella fase successiva della causa, l’erede danneggiato dovrà dimostrare in modo preciso e puntuale:
- la consistenza del patrimonio del defunto, comprendente sia i beni costituenti l’attivo ereditario che le eventuali passività (relictum);
- i valori delle donazioni fatte e delle disposizioni testamentarie che hanno inciso sulla quota di legittima;
- l’eccedenza ricevuta da altri legittimari o beneficiari, definita come la lesione alla legittima.
- Consulenze Tecniche d’Ufficio (CTU): questa fase potrà essere supportato da consulenze tecniche, che offriranno un supporto analitico per la quantificazione della riduzione e delle necessarie valutazioni patrimoniali, integrando con maggiori elementi probatori la posizione dell’erede che richiede la riduzione.
“Non si richiede una prova compiuta e definitiva della lesione già in sede di introduzione del giudizio: la sua esistenza può emergere anche attraverso un accertamento successivo, svolto nel corso del processo.”
(Cass. civ., ord. n. 20954/2025)
Queste novità si pongono in un’ottica di maggiore accessibilità alla giustizia e di tutela dei diritti di eredi legittimari che, per motivi diversi, si trovano a dover tutelare le proprie posizioni legittime da testamenti o donazioni ritenute ingiuste.
Implicazioni e riflessioni
L’innovazione introdotta dalla Cassazione risponde a un’esigenza di giustizia sostanziale, favorendo una parità di accesso per tutte le parti coinvolte. Tuttavia, merita valutare anche gli effetti pratici che tali novità possono avere sul sistema giuridico e sulle sue dinamiche.
Vantaggi
- Aumento dell’accessibilità: la rimozione della necessità di una prova immediata ed assoluta consentirà a più eredi di fare valere i propri diritti senza il timore di ulteriori complicazioni processuali legate alla difficoltà di ottenere informazioni complete sul patrimonio del defunto.
- Efficacia del procedimento: consentendo il ricorso a perizie e relative consulenze, il giudizio potrà risultare più efficiente e mirato, permettendo un’analisi giuridico-economica dettagliata del patrimonio del defunto.
Rischi
- Debolezza nell’acquisizione di prove certe: sarà importante vigilare affinché l’uso di prove verosimili non sostituisca la necessità di prove certe, evitando potenziali abusi da parte di eredi che potrebbero tentare di approfittare di interpretazioni loro favorevoli.
- Diritto alla difesa: la restante parte del patrimonio ereditario (non legittima) potrebbe venire limitata per via di ricorsi non del tutto fondati, con il rischio di una lesione di diritti per i non legittimari.
Consigli pratici
Per i consulenti che possono trovarsi ad esaminare queste casistiche risulta quanto mai opportuno prevedere e pianificare le strategie che gestiscano adeguatamente, caso per caso, sia il lato probatorio che quello relazionale.
A questo riguardo, può essere opportuno valutare di:
- informare i clienti sull’importanza di mantenere una documentazione economica chiara e dettagliata sul patrimonio, anche in fase testamentaria;
- favorire la consulenza preliminare all’azione, esaminando con attenzione le dinamiche patrimoniali e precedenti donazioni dirette ed indirette;
- considerare l’uso della mediazione per risolvere eventuali conflitti che potrebbero insorgere, cercando soluzioni collaborative piuttosto che conflittuali.
Conclusioni
L’ordinanza n. 20954 del 23 luglio 2025 della Corte di Cassazione rappresenta un punto di svolta fondamentale per la disciplina dell’azione di riduzione in caso di lesione di legittima. Essa introduce un orientamento più accessibile e giuridicamente sostenibile, ponendo al centro dell’attenzione la tutela dei diritti degli eredi e il miglioramento dell’efficacia procedurale. Per i professionisti del settore, comprendere e integrare queste novità nelle proprie consulenze sarà indubbiamente importante per fornire un servizio aggiornato e di alto valore ai propri assistiti
Fonti
- Ordinanza n. 20954 del 23 luglio 2025, Corte di Cassazione, analisi della nuova modulazione della prova per l’azione di riduzione per lesione di legittima.
- Brocardi.it, Notizie giuridiche sull’ereditarietà e analisi dell’impatto di questa sentenza sui diritti dei legittimari.
- Riviste giuridiche e articoli pubblicati sul diritto successorio, per contestualizzare le tempistiche giuridiche e gli iter legali predisposti dal Codice Civile italiano.
La ricchezza ereditata in Italia rappresenta oltre il 10% del PIL ed è in crescita.
Giuseppe Andrea Scrufari Hedges
Successioni: panoramica dei dati dal 2019 al 2022
La ricchezza ereditata sta rivestendo un ruolo sempre più determinante nelle dinamiche economiche e sociali nei principali paesi europei ed in Italia, il trend è particolarmente interessante.
Ci riferiamo, in particolare ad un recente studio pubblicato nella rivista britannica The Economist “How to get rich in 2025” (“Come diventare ricchi nel 2025”) dove si evidenzia come l’eredità stia crescendo rispetto al PIL in molti paesi. Ad esempio, in Francia è raddoppiata dagli anni ’60, in Germania è quasi triplicata dagli anni ’70, ed in Italia, ha raggiunto il 15% del PIL nel 2016 (secondo lo studio “Wealth Transfers and Net Wealth at Death: Evidence from the Italian Inheritance Tax Records 1995–2016” di Paolo Acciari e Salvatore Morelli).
Il livello raggiunto in Italia è vicino a quello della Francia ed, in realtà, è molto più alto rispetto ad altri paesi come USA, UK, Svezia, Giappone, che sono attorno al 10%.
Se andiamo a vedere gli ultimi dati per ciascuna categoria di beni costituenti l’asso ereditario pubblicati dal Ministero dell’ Economie e Finanze, i dati mostrano una crescita costante tra il 2019 e il 2022, con dinamiche diverse per ciascuna categoria.
In sintesi:
- Immobili e diritti reali immobiliari: siamo passati da 35,23 miliardi di euro nel 2019 a 42,23 miliardi nel 2022 (+19,9%), con un picco di 45,67 miliardi nel 2021. La media per successione è stabile, intorno agli 85.000 euro.
- Aziende, azioni e obbligazioni: siamo passati da 16,42 miliardi a 21,46 miliardi (+30,7%), con una crescita continua e una media per successione che da 147,41 mila euro del 2019 ha raggiunto i 158.21 mila euro nel 2022
- Altri cespiti: siamo passati da 12,46 miliardi a 16,86 miliardi (+35,3%), con una media salita da 38.250 a 42.200 euro.

(Crediti: Geo Network)
La composizione dell’asse ereditario: immobili, aziende e altri cespiti
Questi numeri ufficiali, tuttavia, sottostimano il valore reale della ricchezza trasmessa, soprattutto per quanto riguarda gli immobili.
The Economist cita un 15% del PIL, mentre i nostri 80,55 miliardi del 2022, rappresentano appena il 4%. Questa discrepanza con il 15% del PIL riportato dall’ Economist si spiega con la sottovalutazione degli immobili, i cui valori, riportati in dichiarazione, sono fondati sui valori catastali riportati nei certificati catastali, anziché di mercato e con il fatto che lo studio include anche il valore delle donazioni e trasferimenti.
Nello studio il valore catastale degli immobili nel 2016 viene moltiplicato per 2.9 (fattore ottenuto dal valore medio degli immobili OMI / valore medio catastale). Il valore delle donazioni e trasferimenti nel 2016 è stato di 24 miliardi (senza aggiustamenti al valore degli immobili).
Se “correggiamo” questi dati del 2022 relativi agli immobili con un fattore di 4 (considerando che dal 2016 il valore degli immobili è cresciuto), il loro valore salirebbe a circa 168 miliardi, portando la ricchezza totale ereditata ad oltre 206 miliardi (10% del PIL).
E’ ovvio che ci sono disparità nei valori medi immobiliari riscontrabili nelle varie regioni.
In Lombardia, ad esempio, il valore medio della categoria delle “Aziende, azioni e obbligazioni” trasmesso per successione nel 2022 è di 228,22 mila euro contro 85,85 mila euro in Puglia. Ovviamente, non tutte le successioni sono interamente in attivo, e registrano in alcuni casi debiti. Nel 2020, questo si è verificato in circa 36.800 casi di successione, per un totale di 1,4 miliardi €, con una media di quasi 39.000 € per pratica.
Meritocrazia vs. ereditocrazia: il dibattito sull’eredità
L’ articolo del “The Economist” sottolinea come con questo trend si stia formando una “inheritocracy” nel Regno Unito, traducibile con “ereditocrazia”, accentuata dal calo delle imposte di successione a livello globale e delle nascite (e quindi degli eredi). Non più meritocrazia, ma un ritorno ai tempi del XVII° secolo descritti nel romanzo “Orgoglio e Pregiudizio” di Jane Austen, quando era cruciale fare un buon matrimonio per garantirsi un futuro prospero. Per l’Italia sarebbe più appropriato citare Il Gattopardo, dove il Principe di Salina permette il matrimonio tra Tancredi e Angelica, dopo aver concordato con Don Calogero, padre di lei, il trasferimento di un cospicuo patrimonio terriero.
Il ruolo della “legittima” nella distribuzione dell’eredità
Al di là dei numeri, l’Italia presenta aspetti positivi rispetto ad altri Paesi. Grazie alla derivazione dell’istituto della tutale dei legittimari dal diritto romano, le norme sulla “legittima” impongono di riservare una quota dell’eredità a determinati eredi, quali figli o coniuge e genitori (in assenza di figli). La c.d. “successione necessaria”. Questo assicura infatti una suddivisione obbligatoria del patrimonio, impedendo di destinare tutto, ad esempio, ad un solo “nipote preferito”, e distingue il sistema italiano per una distribuzione più equa rispetto ad ordinamenti più liberali, come quelli della Gran Bretagna o degli Stati Uniti dove è possibile diseredare anche tutti i componenti della famiglia a favore di terzi.
Inoltre, In Italia ci sono livelli più alti di proprietà immobiliari, con un tasso del 74,3% rispetto al 65% della Gran Bretagna (Eurostat 2023) e indici più alti di risparmio, con un tasso di risparmio delle famiglie del 9-10% contro il 6-7% britannico (Banca d’Italia e ONS 2022), riflettendo una forte predilezione italiana di “investimento nel mattone” ed una maggiore propensione al risparmio, nonostante contesti economici diversi.
La dichiarazione di successione: un processo articolato
Indubbiamente la complessità della normativa successoria rende la dichiarazione di successione – lo strumento con cui i beni vengono tassati e trasferiti ai nuovi proprietari – un processo particolarmente articolato. Esige la conoscenza di regole dettagliate, il calcolo di imposte variabili in base al grado di parentela e valore dei beni, e la gestione di adempimenti, quali la raccolta di documenti, l’invio telematico e successiva domanda di voltura catastale.
La varietà di situazioni – numero dei chiamati all’eredità, immobili, presenza o meno di un testamento, beni all’estero ecc. e la recente introduzione dell’obbligo di autoliquidazione di ogni imposta, compresa quella successoria – ed il rischio di errori, sanzionati dall’Agenzia delle Entrate, ne fanno un procedimento tecnico laborioso, che richiede molte volte l’intervento di un professionista esperto in materia. In questo contesto migliaia di professionisti e decine di CAF trovano un supporto indispensabile in DE.A.S., il software leader da 34 anni in Italia per la gestione completa delle dichiarazioni di successione e delle domande di voltura catastale. Il software permette infatti una compilazione guidata perfetta della dichiarazione e liquidazione corretta di ogni imposta, garantendo sempre massima semplicità ed efficienza anche nella trasmissione telematica dei file e successiva gestione delle ricevute.
L’Italia sta diventando un “eridotocrazia”?
Il trasferimento di ricchezza verso le generazioni più giovani rappresenta un passaggio per dare impulso all’economia. Le generazioni più giovani, infatti, sono generalmente più inclini a spendere e consumare rispetto alle generazioni precedenti, contribuendo così a stimolare la domanda aggregata e a sostenere la crescita economica attraverso l’acquisto di beni e servizi.
Inoltre, il trasferimento di aziende operative nelle mani delle nuove generazioni e la liquidità loro trasmessa possono essere destinati ad investimenti produttivi come, ad esempio, l’avvio di nuove “start up” ed altre iniziative imprenditoriali che sfruttano le nuove tecnologie ora disponibili. Non meno importante, la ricchezza ereditata può rendere possibile scelte di vita cruciali, spesso rimandate a causa di ostacoli finanziari quali, un deposito per l’acquisto della “prima casa”, o la decisione di mettere su famiglia, con effetti positivi sia sulla stabilità sociale che sulla crescita demografica.
In conclusione, non possiamo qualificare l’attuale trend di trasmissione della ricchezza come “eridotocrazia” ma i dati dal 2019 al 2022 rivelano come il fenomeno sia in aumento: oltre il 4% del PIL ufficiale e vicina al 15% se stimata in base al valore di mercato reale dei singoli cespiti. Se questo dato può essere interpretato come un segnale di concentrazione di ricchezza, dall’altro lato il patrimonio trasmesso per successione può indubbiamente innescare un circolo virtuoso dedicato ad iniziative produttive quali, immobili da valorizzare, aziende da rinnovare, risparmi da trasformare in investimenti, offrendo una spinta concreta da parte delle “nuove leve” al futuro economico del Paese.
Auguriamoci quindi nelle capacità delle nuove generazioni nel saper cogliere anche questa occasione onde stabilire un nuovo primato, questa volta di “meritocrazia”.

Pubblicato il modello telematico aggiornato della dichiarazione di successione e domanda di volture catastali.
Con provvedimento n. 47335/2025 del 13 febbraio 2025, l’Agenzia delle entrate ha pubblicato il modello aggiornato della dichiarazione di successione e domanda di volture catastali assieme alle nuove istruzioni per la compilazione e specifiche tecniche per la trasmissione telematica della dichiarazione.
Il provvedimento recita testualmente a pagina 2: “La presentazione telematica del modello di dichiarazione aggiornato è consentita a partire dal giorno successivo alla pubblicazione del presente provvedimento sul sito internet dell’Agenzia delle entrate” ossia da Venerdì 14 Febbraio c.a.
Le modifiche apportate al modello in vigore dal 2017 sono state necessarie per allineare la compilazione dello stesso alle nuove disposizioni introdotte dal D. Lgs. n. 139/2024 che ha effettuato un riordino sostanziale delle disposizioni del Testo Unico n. 346/90.
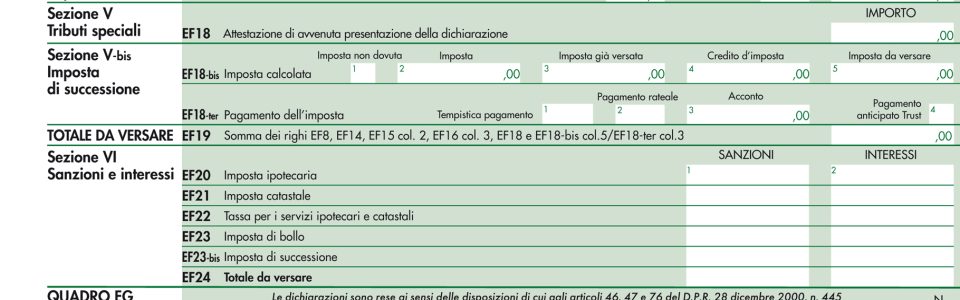
La novità più importante riguarda sicuramente l’introduzione dell’obbligo di provvedere all’autoliquidazione dell’imposta successoria, se dovuta da parte del contribuente, per tutte le successioni aperte a partire dal 01.01.2025. L’aggiunta di quest’obbligo di autoliquidazione rientra infatti nella scelta effettuata da parte dell’Erario di non avere più la funzione istituzionale di determinare in prima battuta i tributi, ma di assumere quella successiva di controllo sui calcoli e sulla determinazione dell’imposta dovuta fatta dai contribuenti stessi o da professionisti abilitati, per rilevarne eventuali anomalie o irregolarità notificandoli direttamente al contribuente.
Per quanto riguarda le successioni antecedenti al 01.01.2025, rimane comunque sempre l’ufficio territorialmente competente a provvedere alla liquidazione dell’imposta ed a notificarla ai contribuenti.
Cercheremo in questo articolo di analizzare le modifiche introdotte nel modello aggiornato per recepire le novità legislative introdotte dal D. Lgs. 139/2024 e dalla legge di bilancio 2025.
Frontespizio
All’interno della sezione Beneficiari del frontespizio è stato inserito il nuovo campo “Numero chiamati” che si aggiunge ai campi già esistenti “Numero eredi” e “Numero legatari”. Com’è noto il “chiamato all’eredità” è la persona che, in seguito all’apertura della successione, ha un’aspettativa ereditaria, o perché indicato come erede nel testamento o perché prossimo congiunto del defunto. Diventerà “erede” soltanto dopo, a seguito dell’accettazione dell’eredità (art. 474 c.c.), mentre l’acquisto del legato avviene automaticamente senza necessità di accettazione.
Quadro EF – Tassa ipotecaria
La Sezione III Tassa ipotecaria è stata ridenominata “Tassa per i servizi ipotecari e catastali”. Inoltre, mentre fino al 31 dicembre 2024, l’importo della tassa ipotecaria (ora tassa per i servizi ipotecari e catastali) era pari al prodotto di euro 90,00 per il numero delle circoscrizioni indicate, oppure – nel caso in cui sia stata espressa la volontà di non dar seguito alle volture catastali – al prodotto di euro 35,00 per il numero delle circoscrizioni, dal 1° gennaio 2025 gli importi sono aumentati rispettivamente a euro 120,00 e a euro 65,00 per ciascuna circoscrizione.
Quadro EF – Tributi speciali
All’interno della Sezione IV Tributi speciali è stato eliminato il rigo EF17 Formalità ipotecarie. Infatti dal 1° gennaio 2025 tali tributi non sono più dovuti sulla base delle tabelle allegate al D. Lgs. 18 settembre 2024 n. 139. Inoltre, l’importo dei tributi speciali dovuti per l’attestazione di avvenuta presentazione della dichiarazione è ora stabilito in euro 16,00 fissi, mentre in precedenza veniva calcolato come euro 12,40 + euro 0,62 per ciascuna pagina del modello (ad esclusione del frontespizio).
Quadro EF – Imposta di successione
Il quadro EF prevede ora la nuova Sezione V-bis Imposta di successione da compilarsi esclusivamente per le successioni apertesi dal 1° gennaio 2025.
Sono previsti due righi denominati EF18bis – imposta calcolata e EF18ter – pagamento dell’imposta.
Il rigo EF18bis è composto dai seguenti campi:

– Imposta non dovuta (1): verrà barrata nel caso in cui non sia dovuta alcuna imposta di successione (in questo caso non verranno compilati gli altri campi della sezione). Non è dovuta imposta se l’importo complessivamente calcolato (comprensivo di interessi e sanzioni amministrative) è minore o uguale a euro 10,00.
– Imposta (2) : deve essere indicato l’importo dell’imposta di successione calcolato dal contribuente.
– Imposta già versata (3): dove indicare l’imposta effettivamente già pagata nel caso di dichiarazione sostitutiva. Se l’imposta già versata risulta superiore a quella riliquidata con la dichiarazione sostitutiva, la restante parte potrà essere chiesta a rimborso.
– Credito d’imposta (4): dove indicare la parte del credito d’imposta (Legge 448/1998 art. 7, c. 2 e D.L. 73/2021 art. 64, c. 7 – Decreto Sostegni bis) da utilizzarsi in diminuzione dell’imposta di successione dovuta in autoliquidazione.
– Imposta da versare (5): verrà indicato l’importo dell’imposta di successione da versare.
Il rigo EF18ter è composto dai seguenti campi:
– Tempistica di pagamento (1): dove indicare se si intende effettuare il pagamento dell’imposta autoliquidata contestualmente alla presentazione della dichiarazione oppure in un momento successivo (e comunque entro 90 giorni dal termine di presentazione della stessa dichiarazione).
– Pagamento rateale (2): dove indicare, in caso di rateizzazione dell’imposta, il numero di rate di cui si intende fruire.
– Acconto (3): dove indicare, in caso di rateizzazione, l’importo dell’acconto dovuto (che ricordiamo non può essere inferiore al 20% dell’imposta da versare).
– Pagamento anticipato trust (4): da barrare in caso di trust testamentario con presenza di soggetti beneficiari ovvero in caso di trust con soggetti non individuati ma individuabili, qualora il trustee opti per il pagamento dell’imposta a seguito della presentazione della dichiarazione, in luogo del momento in cui vengono trasferiti i beni ai beneficiari finali.
NOTA: nel caso si scelga il pagamento contestuale e la rateizzazione, l’imposta da versare immediatamente sarà pari all’acconto indicato.
– Rateizzazione dell’imposta di successione: nel caso di rateizzazione, è comunque dovuto un acconto almeno pari al 20% dell’imposta calcolata, per cui solo la restante parte può essere rateizzata secondo le seguenti regole:
- se l’imposta da rateizzare è superiore a 20.000 euro è possibile optare per un massimo di 12 rate trimestrali di pari importo.
- se l’importo da rateizzare è superiore a 1.000 euro e fino a 20.000 euro, è possibile optare per un massimo di 8 rate trimestrali di pari importo;
(Il software DE.A.S. della Geo Network, è già stato aggiornato per permettere la compilazione perfetta e liquidazione di tutte le imposte dovute ed effettua in automatico il calcolo della rateizzazione con la stampa del relativo prospetto tramite la funzione Stampa | Stampa modello F24 (per imposta di successione) richiamabile anche dall’interno del Quadro EF.
Quadro EF – Sanzioni e interessi
La Sezione VI Sanzioni e interessi comprende il nuovo rigo EF23-bis relativo all’imposta di successione.
Quadro EH
Il quadro EH, nella Sezione II “Agevolazioni prima casa”, recepisce le disposizioni del D.L. 69/2023 e prevede le seguenti nuove opzioni alla lettera f) in caso di trasferimento all’estero del contribuente:
- dichiaro che il trasferimento è avvenuto prima dell’acquisto dell’immobile; di aver risieduto/svolto attività di lavoro in Italia per almeno 5 anni prima dell’acquisto dell’immobile e che l’unità immobiliare urbana si trova nel mio comune di nascita/nel comune in cui avevo la residenza/svolgevo la mia attività lavorativa prima del trasferimento
- dichiaro che l’unità immobiliare urbana/le unità immobiliari urbane di cui si chiede l’agevolazione, è situata/sono situate nello stesso comune in cui ha sede o esercita l’attività il soggetto alle cui dipendenze lavoro.
Quadro EI
Il Quadro EI è stato completamente modificato allo scopo di dettagliare meglio le informazioni richieste in caso di discordanza dati intestatario e/o passaggi intermedi non convalidati da atti legali per uno o più immobili presenti nella dichiarazione, ai fini della voltura catastale. Il Quadro EI è infatti una dichiarazione sostitutiva di atto notorio da utilizzare per riportare ogni utile informazione ai fini della voltura catastale degli immobili. È comunque possibile utilizzare anche il quadro EG per allegare la documentazione che possa essere di ausilio al buon esito della voltura catastale.
Passaggi senza atti legali
Il campo Passaggi senza atti legali va barrato nel caso ci siano passaggi intermedi non convalidati da atti legali. In questo caso, verrà barrata la relativa casella nel quadro EI dell’immobile in oggetto. Il dichiarante dovrà compilare la relativa dichiarazione sostitutiva di atto notorio.
È possibile allegare la necessaria documentazione utilizzando il Quadro EG (rigo EG8 – Altro). In tali casi le volture vengono eseguite con riserva e notificate ai soggetti ai quali, in catasto, i beni risultano intestati prima e dopo la registrazione della domanda di voltura.
Discordanza dati intestatario
Il campo Discordanza dati intestatario va barrato nel caso ci sia discordanza tra il soggetto che risulta intestatario dell’immobile in catasto e il defunto o se ci sono diritti o quote che non corrispondono a quelli registrati in catasto.
In questo caso, devono essere indicati i seguenti dati:
- se si tratta di atto notarile o giudiziario, gli estremi di trascrizione
- se si tratta di successione, gli estremi di registrazione
Tali elementi verranno riportati all’interno del quadro EI nella Sezione II – Cronistoria discordanza Dati intestatario dell’immobile in oggetto. È possibile allegare la necessaria documentazione utilizzando il Quadro EG (rigo EG8 -Altro).
Trust
Per quanto riguarda la disciplina del trust testamentario, sono stati individuati specificatamente tutti i casi in cui non è possibile utilizzare il modello telematico. In particolare è necessario rivolgersi all’ufficio territoriale competente (in base all’ultimo domicilio fiscale del de cuius, coincidente con la residenza anagrafica) per poter effettuare l’adempimento dichiarativo, tramite modello 4 cartaceo, in tutti quei casi in cui:
- il trustee non è una persona fisica,
- il trustee coincide con uno dei beneficiari del trust,
- il trust non ha beneficiari individuati ovvero individuabili (trust di scopo “puro”),
- oltre al trust e ai suoi beneficiari, ci siano altri soggetti indicati nel testamento quali destinatari di beni in aggiunta a quelli destinati al trust.
Imposta di successione – Quadro EF – Sezione V-bis
In caso di trust testamentario, l’imposta è dovuta al momento del trasferimento dei beni e diritti a favore dei beneficiari finali. Tuttavia il trustee potrà decidere di effettuare il versamento dell’imposta anche in anticipo rispetto al momento in cui verrano attribuiti i beni ai beneficiari finali, optando in dichiarazione per tale modalità di pagamento, indipendentemente dalla data di apertura della successione.
Si precisa comunque che:
- per i trust istituiti prima del 1° gennaio 2025 (apertura della successione antecedente a tale data), la liquidazione dell’imposta continua ad essere effettuata dall’ufficio, pertanto all’interno del quadro EF il trustee può optare esclusivamente per il pagamento anticipato dell’imposta, comunicando, così, tale intenzione all’ufficio che si occupa della relativa liquidazione;
- per i trust istituiti a partire dal 1° gennaio 2025 (apertura della successione a partire da tale data) trova applicazione la nuova disciplina in materia di autoliquidazione (da parte del contribuente) dell’imposta (anche in relazione ai termini di pagamento). Pertanto il trustee dovrà compilare il quadro EF indicando l’imposta, qualora dovuta, e le modalità di pagamento della stessa utilizzando i relativi campi.
Nel caso in cui il trustee opti per il pagamento anticipato dell’imposta di successione, per la determinazione della stessa non si deve tener conto di riduzioni o esenzioni correlate al soddisfacimento di particolari requisiti, in quanto la verifica della loro sussistenza deve essere necessariamente effettuata al momento dell’attribuzione finale dei beni al beneficiario e quindi al momento dell’acquisizione della titolarità del bene da parte dello stesso.
Occorre inoltre precisare che in caso di esercizio della suddetta opzione, la fruizione di esenzioni o agevolazioni è preclusa anche con riferimento al successivo momento del trasferimento dei beni al beneficiario.
Segnaliamo infine che il software DE.A.S. è già stato aggiornato per poter permettere la compilazione perfetta e la trasmissione telematica della dichiarazione di successione e domanda di volture catastali utilizzando il modello aggiornato pubblicato ieri, con la semplicità e la precisione ben nota ad oltre 10,000 professionisti e CAF che lo utilizzano da anni come software di riferimento.
La versione aggiornata è già disponibile sul sito Geo Network (www.geonetwork.it/deas) per l’acquisto, sia con licenza annuale (valida 365 giorni), sia con licenza perpetua, con canone di aggiornamento annuale.
Martedì 25 Febbraio p.v. dalle 14:30 – 16:30 si terrà un apposito incontro di studio (accreditato 2 CFP) per effettuare l’analisi e commento – quadro per quadro – alle modifiche introdotte con focus sulla compilazione, calcolo corretto, autoliquidazione delle imposte e trasmissione telematica della dichiarazione. E’ possibile iscriversi fin d’ora sul sito: https://wwwgeonetwork.it/formazione.

Agevolazione “prima casa”: analisi dell’evoluzione della normativa e della prassi ministeriale nel corso del 2024.
In un recente incontro di studio tenutosi Venerdì 31 Gennaio u.s. nell’ambito del corso “Masterclass Successioni” organizzato da Geo Network, il dott. Vittorio Giustiniani, commercialista ed esperto fiscalista, ha illustrato l’evoluzione della normativa e della prassi ministeriale durante il 2024 in tema di agevolazione “prima casa”, soffermandosi sull’analisi delle novità normative, circolari, risoluzioni e risposte ad interpelli da parte dell’Agenzia delle entrate.
Vediamo di illustrare le principali:
1) L’agevolazione “prima casa” può essere legittimazione richiesta anche con dichiarazione di successione integrativa o sostitutiva della iniziale dichiarazione di successione (Risoluzione n. 66/2024)
E’ possibile usufruire dell’agevolazione a patto che:
a) siano presenti tutti i requisiti di legge per richiedere l’agevolazione;
b) se è già stata presentata una prima dichiarazione di successione, la sostitutiva e/o integrativa deve essere presentata entro due anni dal pagamento dell’imposta principale (art. 27 c. 3 D.lgs. n. 346/1990);
c) se la dichiarazione è stata omessa, la dichiarazione di successione deve essere presentata entro cinque anni dal termine ordinario di presentazione (art. 27 c. 4 Dlgs 346/1990);
d) se la dichiarazione viene omessa e si supera la fascia di quinquiennio di accertamento, si può richiedere l’agevolazione normalmente in quanto il potere di accertamento dell’Agenzia risulta decaduto.
Si ricorda che la dichiarazione di successione può essere sempre emendata da errori a sfavore del contribuente a patto che ciò avvenga prima della notifica dell’avviso di rettifica o liquidazione oppure comunque prima del decorso del termine ultimo previsto dalla legge per la notifica dell’avviso (cfr. Risoluzione n. 8/2012)
2) Agevolazioni prima casa: e’ decaduto nel 2025 la possibilità di usufruire del beneficio ex art. 64 del D.L. “Sostegni bis” del 2021.
Art. 64 del DL n. 71/2021 prevedeva un’agevolazione destinata agli «under 36» – acquirenti prima casa non di lusso che nell’anno di acquisto dell’immobile non abbiano ancora compiuto i 36 anni e con Isee entro 40mila euro annui – esentandoli dal pagamento dell’imposta di registro e delle imposte ipotecaria e catastale relativamente agli atti stipulati nel periodo compreso tra la data di entrata in vigore del D.L. ed il 31 dicembre 2023. Il D.L. n. 215/2023 ha esteso questa opzione sino al 31.12.2024 solamente in presenza di un atto preliminare sottoscritto e registrato entro il 31.12.2023; nel caso di Iva 4% veniva introdotto un credito di imposta a favore degli acquirenti. Per gli stessi giovani viene introdotta una garanzia dello Stato sino all’80% del mutuo prima casa contratto con la banca.
L’esonero previsto dall’articolo 64 D.L. “Sostegni bis” riguarda anche il versamento dell’imposta di registro, bollo, ipotecaria e catastale per i finanziamenti relativi agli immobili abitativi agevolati ai sensi della nota II bis dell’articolo 1 Tariffa Parte Prima TUIR.
Attualmente non esiste più un’agevolazione fiscale particolare per l’acquisto prima casa destinata agli «under 36», ma sono attive sino al 31.12.2027 (proroga temporale contenuta nella legge di bilancio n. 207/24) forme di garanzia statale con garanzia sino all’80% sui mutui ipotecari contratti per l’acquisto prima casa da parte di giovani «under 36» e con Isee entro 40mila euro annui, estendendo poi queste garanzie – sino al 90% – anche a favore di famiglie numerose (con 3-4-5 o più figli), di nuclei familiari monogenitoriali con figli minori, di conduttori di alloggi di proprietà di Istituti Autonomi per le case popolari, e di giovani coppie in generale sempre con Isee entro 40mila euro annui che procedono all’acquisto prima casa.
In assenza di entrambi i requisiti sopra indicati la garanzia statale si riduce al 50%.
3) Agevolazione prima casa e acquisti a catena: cosa succede?
La casistica sarebbe quella del soggetto che acquista una prima casa chiedendo l’applicazione delle agevolazioni relative per residenza posta nel Comune e poi la rivende entro 18 mesi dall’acquisto senza avere nel frattempo posto nel Comune di riferimento la propria residenza anagrafica: cosa succede in tali casi?
Cassazione ordinanza del 22.07.2024 n. 20158 e 20185: “la Corte ha stabilito che non decade dalla fruizione della agevolazione il contribuente che rivenda la prima casa nei 18 mesi dall’acquisto, senza stabilire la propria residenza nel Comune, purché abbia riacquistato, entro un anno dall’alienazione, un’altra abitazione, provvedendo a fissare la residenza nel Comune di ubicazione del secondo immobile entro 18 mesi dal primo acquisto ”.
4) L’acquisto del semplice diritto di usufrutto su nuova casa di abitazione non evita la decadenza dalla agevolazione prima casa precedentemente fruita sul primo acquisto (Risposta ad interpello n. 192 del 2024)
La casistica sarebbe quella del soggetto che dopo avere fruito della agevolazione prima casa su un primo acquisto, pone in essere una cessione infraquinquiennale dell’immobile e riacquista entro un anno il semplice diritto di usufrutto su una nuova abitazione, destinandola ad abitazione principale.
In sostanza, la prassi ministeriale chiarisce che sul nuovo acquisto del diritto di usufrutto, il contribuente può chiedere l’applicazione delle agevolazioni prima casa, ma ciò – l’acquisto del solo diritto di usufrutto – non evita la decadenza delle precedenti agevolazioni richieste sul primo acquisto; per non decadere, il soggetto avrebbe dovuto acquisire la piena proprietà del nuovo immobile e porvi in esso la residenza anagrafica.
5) Il requisito del trasferimento all’estero per ragioni di lavoro previsto nell’ambito della normativa per la richiesta delle agevolazioni prima casa, deve essere presente al momento dell’atto di acquisto dell’abitazione in Italia (Risposta ad interpello n. 238 del 2024)
La casistica in esame è quella del contribuente che dopo avere richiesto la agevolazione prima casa con impegno alla acquisizione della residenza anagrafica nel Comune di competenza, in realtà viene dopo pochi mesi trasferito all’estero per questioni di lavoro e intenderebbe modificare le dichiarazioni rese in atto (in quanto obbligato a trasferire all’estero la propria residenza anagrafica) con il mantenimento della fruizione della agevolazione prima casa.
La stessa casistica sarebbe quella del soggetto che è formalmente residente all’estero ma alla data dell’atto di acquisto dell’immobile svolge in Italia una attività lavorativa con partita iva oppure di lavoro dipendente. In questi casi la prassi ministeriale chiarisce che l’agevolazione prima casa richiesta non può essere concessa per il mancato rispetto dei requisiti di legge.
A questo riguardo si segnala che il Quadro EH del modello aggiornato di dichiarazione di successione di prossima pubblicazione (entro Febbraio 2025), dovrà recepire le disposizioni del DL n. 69/2023 prevedendo apposite nuove dichiarazioni per usufruire dell’agevolazione in caso di trasferimento all’estero per motivi di lavoro.
6) I nuovi termini introdotti dalla legge di bilancio n. 207/2024 per l’alienazione di immobili già acquistati con il beneficio “prima casa”
Ricordiamo infine che l’art. 1, comma 116 della legge di bilancio è intervenuto sul comma 4-bis della Nota II-bis dell’articolo 1 della Tariffa, parte prima, allegata al D.P.R. n. 131 del 1986, estendendo da uno a due anni il periodo di tempo concesso per l’alienazione di immobili preposseduti già acquistati usufruendo dell’agevolazione “prima casa”.
Ne consegue che un contribuente, già titolare di un’altra abitazione acquistata fruendo delle agevolazioni per la prima casa, avrà tempo ora di due anni per alienare (a titolo oneroso o gratuito) l’abitazione preposseduta e poter nuovamente beneficiare dell’agevolazione in sede di nuovo acquisto (soggetto a imposta di registro o a IVA), a condizione che alieni l’immobile già posseduto entro due anni. La regola trova applicazione anche nel caso in cui il nuovo acquisto avvenga per donazione o successione.
Segnaliamo che durante i prossimi 2 incontri di studio previsti per il 13 e 25 Febbraio 2025 nell’ambito del corso “Masterclass Successioni” saranno analizzate e commentate nel dettaglio le modifiche apportate dal D. Lgs. n. 139/2024 di riordino del Testo Unico n. 346/90 e le modifiche apportate ai singoli Quadri del modello aggiornato di dichiarazione di successione e voltura catastale. E’ possibile iscriversi direttamente sul sito: https://www.geonetwork.it/formazione.
Rammentiamo infine che contestualmente alla pubblicazione del modello aggiornato della dichiarazione di successione e voltura catastale da parte dell’Agenzia delle entrate sarà rilasciata la versione aggiornata del software DE.A.S. della Geo Network per permettere ad ogni utente di effettuare la compilazione perfetta, calcolo, liquidazione delle imposte (con eventuale rateizzazione dell’imposta successoria) ed invio telematico della dichiarazione con gestione delle singole ricevute direttamente nell’ambito delle singole pratiche.