Home » 2024 (Page 2)
Yearly Archives: 2024

Morte di un socio srl: cosa fare?
Finché non viene effettuato il deposito al Registro delle Imprese di cui all’art. 2470 c.c. l’acquisto non è opponibile nei confronti della società.
di Barbara Bosso de Cardona- Notaio in Torino
In tema di srl la regola generale dettata dall’art. 2469 c.c. prevede che le partecipazioni sociali sono liberamente trasferibili, sia per atto tra vivi che per successione a causa di morte.
E’, comunque, possibile che l’atto costitutivo preveda delle deroghe a questa regola, per cui lo statuto potrebbe legittimamente prevedere l’intrasferibilità delle quote o limiti e condizioni per il trasferimento (quali ad esempio la clausola di prelazione e di gradimento). Nel caso in cui si preveda l’intrasferibilità assoluta delle partecipazioni sociali o condizioni o limiti che impediscono il trasferimento a causa di morte, il socio o i suoi eredi possono esercitare il diritto di recesso ai sensi dell’articolo 2473 c.c.
In caso di morte di un socio di una srl il cui statuto non preveda deroghe alla disciplina sopra vista, dunque, ciò che cade in successione è direttamente la titolarità della partecipazione sociale, senza necessità di adottare un’apposita clausola di continuazione della società con gli eredi del socio defunto (come accade, invece, nelle società di persone dove l’erede non acquista la partecipazione ma solo il diritto alla liquidazione della quota, salvo diversa disposizione dei patti sociali).
Tuttavia, nei confronti della società affinchè l’erede possa esercitare i diritti sociali non è sufficiente l’accettazione dell’eredità ma occorre anche che venga eseguita la pubblicità prevista dall’art. 2470 c.c.
Tale norma stabilisce che il trasferimento della partecipazione ha effetto nei confronti della società dal momento del deposito presso il Registro delle Imprese, a richiesta dell’erede o del legatario, della documentazione attestante il suo acquisto ereditario (e cioè il certificato di morte, copia del testamento se esistente, un atto di notorietà attestante la qualità di erede o di legatario della partecipazione, nonché la denuncia di successione).
L’effettuazione di tale pubblicità presso il Registro delle Imprese si ritiene, inoltre, che costituisca una forma di accettazione tacita dell’eredità.
Tale principio è stato recentemente ribadito in una pronuncia della Corte di Cassazione (n. 2624/2024) che ha affermato che “dalla regola contenuta nell’art. 2470 c.c. discende che i chiamati all’eredità del de cuius acquistano (retroattivamente) la partecipazione sociale al momento dell’accettazione dell’eredità, ma sono legittimati all’esercizio dei diritti sociali solo a seguito del deposito per l’iscrizione del loro acquisto nel registro delle imprese: ed in definitiva, prima di tale momento, gli eredi non possono nemmeno interferire con l’operato dell’amministratore, in quanto terzi rispetto alla società. Anche il diritto ad agire per responsabilità nei confronti degli amministratori, tra gli altri diritti sociali, pur nella sua peculiarità, si concretizza in capo all’erede del socio, dunque, solo con l’adempimento delle formalità di cui si è detto”.
Conseguentemente, come affermato anche nello studio del Consiglio Nazionale del Notariato n. 61-2020, finchè non viene eseguita la pubblicità presso il Registro delle Imprese del trasferimento mortis causa della quota, l’acquisto non è opponibile alla società, non rilevando l’eventuale conoscenza, da parte dell’organo amministrativo, della morte di un socio per effetto di comunicazioni comunque pervenute agli stessi.
Pertanto, ai fini dell’individuazione del soggetto destinatario dell’avviso di convocazione e per il calcolo dei quorum assembleari la società dovrà agire senza tenere conto del trasferimento mortis causa, per cui (fermo restando l’opportunità di eseguire sollecitamente i suddetti adempimenti pubblicitari) l’avviso di convocazione dovrà essere indirizzato al socio defunto e non all’erede e la partecipazione del socio defunto dovrà essere computata nel calcolo dei quorum deliberativi (per cui le delibere saranno validamente assunte se il voto degli altri soci consenta di raggiungere le maggioranze prescritte dalla legge).

Il figlio acquista un immobile pagando il prezzo in parte con mezzi propri e in parte con denaro dei genitori: che tipo di donazione è?
Intestazione dei beni a nome altrui e donazione indiretta
di Barbara Bosso de Cardona – Notaio in Torino
Una delle ipotesi che avviene frequentemente nella prassi è l’acquisto di un immobile con denaro altrui (si pensi al caso del figlio che acquista la casa con denaro dei genitori).
In tale caso, si configura una donazione indiretta che consiste in un atto di liberalità attuato con uno schema contrattuale diverso dalla donazione vera e propria ma che, nella sostanza, realizza la medesima finalità e cioè l’arricchimento del beneficiario per spirito di liberalità.
Secondo gli orientamenti della dottrina e giurisprudenza, nel caso di acquisto di immobile con denaro dei genitori oggetto della donazione indiretta non è il denaro messo a disposizione dai genitori ma l’immobile acquistato con tale denaro.
Lo strumento negoziale posto in essere, infatti, in questa ipotesi sarà la compravendita tra il terzo venditore ed il figlio acquirente (ed è opportuno precisare che non si tratta di vendita simulata in quanto il negozio oneroso posto in essere tra venditore e acquirente è esattamente quello voluto tra le parti) ma il genitore, pagando per spirito di liberalità il prezzo per l’acquisto, manifesta la volontà di arricchire il patrimonio del beneficiario proprio di questo bene immobile e non già del denaro.
Tale principio è stato da ultimo confermato dalla Cassazione a Sez. Unite n. 18725/2017 che ha stabilito che nell’intestazione di beni a nome altrui la liberalità scaturisce “da un complesso procedimento, rivolto a fare acquistare al beneficiario la proprietà di un bene, nel quale la dazione del denaro, anche quando fatta dal beneficiante al beneficiario, assume un valore semplicemente strumentale rispetto al conseguimento di quel risultato (ovvero l’intestazione del bene)”.
Si è, però, discusso se lo stesso principio sia applicabile anche nel caso in cui il genitore paghi solo una parte del prezzo della compravendita fatta dal figlio.
Sul punto la Cassazione, con la sentenza 10759/2019, ha affermato che in caso di pagamento del donante solo di una parte del prezzo e non dell’intero prezzo l’oggetto della liberalità è, comunque, l’immobile (e non il denaro) “nella percentuale di proprietà del bene acquistato corrispondente alla quota parte di prezzo soddisfatta con la provvista fornita dal donante”.
Recentemente, però, con la sentenza n. 16329 del 12 giugno 2024, la Corte di Cassazione ha aderito all’orientamento opposto secondo cui “la donazione indiretta dell’immobile non è configurabile quando il donante paghi soltanto una parte del prezzo del bene, giacché la corresponsione del denaro costituisce una diversa modalità per attuare l’identico risultato giuridico-economico dell’attribuzione liberale dell’immobile esclusivamente nell’ipotesi in cui ne sostenga l’intero costo”.
Conseguentemente, oggetto della collazione sarà il denaro corrisposto dal donante e non la quota percentuale di valore dell’immobile.

Se il chiamato all’eredità adempie a un legato con denaro proprio ha accettato tacitamente l’eredità?
Accettazione tacita dell’eredità e adempimento del legato
di Barbara Bosso de Cardona – Notaio in Torino
Con la sentenza n. 11389 del 29 aprile 2024 la Corte di Cassazione è tornata ad affrontare un argomento che più volte è stato oggetto di esame da parte della giurisprudenza a causa della varietà delle ipotesi che possono configurarne la fattispecie: l’accettazione tacita dell’eredità.
Il caso recentemente sottoposto al vaglio della Suprema Corte riguardava l’esecuzione di un legato testamentario da parte del chiamato all’eredità con denaro proprio di quest’ultimo.
Nello specifico, il testatore aveva istituito erede la figlia disponendo a carico di quest’ultima il versamento di una certa somma di denaro a favore di una persona che si era presa cura del de cuius e di sua moglie.
Di fronte alla richiesta di tale beneficiario, la figlia aveva eccepito di aver rinunciato all’eredità e, quindi, di non essere tenuta all’adempimento del legato.
Contro tale eccezione, la legataria aveva opposto che la figlia aveva accettato tacitamente l’eredità, e quindi che la rinunzia effettuata non aveva efficacia, in quanto la stessa, in esecuzione di quanto disposto nel testamento del padre, aveva disposto alcuni bonifici alla madre ed alla stessa legataria (anche se tali bonifici erano partiti da un conto corrente intestato non alla figlia ma al coniuge di questa).
Tale comportamento, nel primo e secondo grado di giudizio, era stato ritenuto configurare un’ipotesi di accettazione tacita dell’eredità in quanto la figlia, con tali comportamenti, aveva manifestato la volontà di accettare l’eredità, trattandosi di atti che questa non avrebbe avuto interesse e diritto di compiere se non nella qualità di erede.
La questione è stata rimessa alla Corte di Cassazione la quale ha ritenuto, invece, che gli atti posti in essere dalla figlia del testatore non integrano un’ipotesi di accettazione tacita dell’eredità.
Ha ritenuto la Suprema Corte che “l’accettazione deve intendersi avvenuta tacitamente quando il chiamato compie un atto che presuppone necessariamente la volontà di accettare e che non avrebbe il diritto di fare se non nella sua qualità di erede e di dominus dei beni ereditari (c.d. pro herede gestio). Per aversi accettazione tacita di eredità non basta che il chiamato all’eredità abbia agito con l’implicita volontà di accettarla, ma è altresì necessario che si tratti di atto che egli non avrebbe diritto di porre in essere se non nella qualità di erede, occorrendo la necessaria sussistenza di entrambe le descritte condizioni”.
La Cassazione ricorda che, secondo l’orientamento giurisprudenziale della medesima Corte, il pagamento di un debito ereditario fatto dal chiamato con denaro proprio non integra accettazione tacita in quanto all’adempimento di un debito può provvedere anche un terzo senza alcun esercizio di diritti successori.
Lo stesso principio, secondo la sentenza in esame, deve applicarsi anche in caso di esecuzione di un legato “nel senso che il suo adempimento da parte del chiamato non integra necessariamente un atto di accettazione tacita, non ravvisandosi ostacoli per ritenere che anche una disposizione mortis causa a titolo particolare possa, per le più svariate ragioni, essere adempiute da un terzo, al pari dei debiti ereditari”.
Conseguentemente, la Corte di Cassazione ha accolto il ricorso presentato dalla figlia ed ha enunciato il seguente principio di diritto:
“Per aversi accettazione tacita di eredità, non basta che un atto sia compiuto dal chiamato con l’implicita volontà di accettare, ma è necessario che si tratti di atto che egli non avrebbe diritto di fare, se non nella qualità di erede, cosicché è irrilevante l’esecuzione di un legato ad opera del chiamato, con denaro proprio o di un terzo, perché, come i debiti ereditari, anche i legati possono essere adempiuti direttamente da terzi, senza alcun esercizio di diritti successori”.

Riforme Imminenti nelle Imposte di Successione, Donazione e Altre Tasse
Dalle ultime notizie apparse sulla stampa, il Governo si appresta a introdurre importanti modifiche alle normative fiscali che interessano le imposte di successione e donazione, l’imposta di bollo, e altri specifici tributi legati ai servizi dell’Agenzia delle Entrate.
Le modifiche sono previste da un decreto legislativo all’esame del Consiglio dei Ministri, la cui bozza è stata anticipata oggi dall’AGI (Agenzia Giornalistica Italia) ed inquadrato nel più ampio processo di riforma fiscale del Paese.
L’art. 10 della bozza di legge delega prevede che il Governo nel procedere alla revisione dell’imposta sulle successioni e donazioni, dell’imposta di bollo e degli altri tributi indiretti diversi dall’Iva, tenga conto:
“di specifici principi e criteri direttivi tesi a: razionalizzare la disciplina dei singoli tributi, anche mediante l’accorpamento o la soppressione di fattispecie imponibili ovvero mediante la revisione della base imponibile o della misura dell’imposta applicabile; prevedere il sistema di autoliquidazione per l’imposta sulle successioni e per l’imposta di registro; semplificare la disciplina dell’imposta di bollo e dei tributi speciali anche in considerazione della dematerializzazione dei documenti e degli atti; applicare un’imposta, eventualmente in misura fissa, sostitutiva dell’imposta di bollo, delle imposte ipotecaria e catastale, dei tributi speciali catastali e delle tasse ipotecarie, per gli atti assoggettati all’imposta di registro e all’imposta sulle successioni e donazioni e per le conseguenti formalità da eseguire presso il catasto e i registri immobiliari;
In sostanza, le novità più importanti previste nella bozza di decreto legislativo in materia successoria riguarderanno:
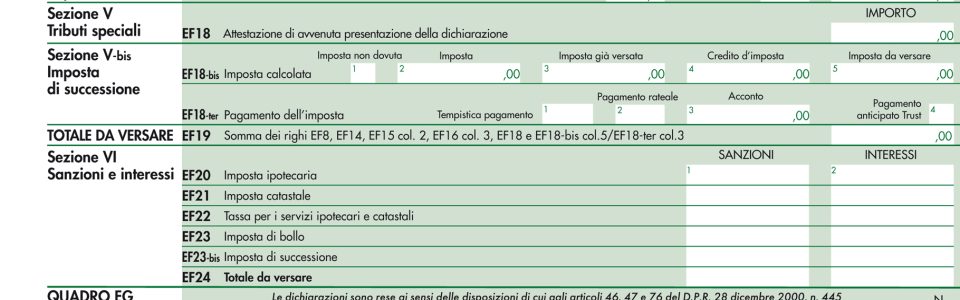
- una ulteriore semplificazione delle informazioni da indicare nella dichiarazione di successione con conseguente e probabile rimodulazione dell’attuale modello telematico di dichiarazione di successione e di voltura catastale composto, com’è noto, dal Frontespizio e da altri 16 Quadri (dal Quadro EA al Quadro ER);
- presumibile accorpamento delle varie imposte accessorie (Ipotecaria, catastale, bollo, tassa ipotecaria e tributi speciali) in una unica imposta eventualmente stabilita in misura fissa;
- estensione dell’autoliquidazione dell’imposta di successione (se dovuta) direttamente nella dichiarazione di successione con la previsione, tuttavia, del suo pagamento entro i 90 gg. successivi alla data della sua presentazione;
- possibilità per i non residenti in Italia di inviare la dichiarazione di successione tramite raccomandata od altri mezzi che garantiscono la certezza della data di spedizione e non necessariamente per via telematica che resterà la forma richiesta in via principale.
La bozza del decreto prevede inoltre l’introduzione di norme per uniformare il trattamento fiscale delle donazioni, inclusa la possibilità di detrarre le imposte pagate all’estero e conferma la normativa sulle liberalità, con accertamenti delle liberalità indirette solo a seguito di dichiarazioni rese durante controlli fiscali. Le nuove regole di territorialità precisano che, in caso di trust stabiliti da disponenti residenti in Italia, l’imposta dovrà coprire tutti i beni e diritti trasferiti. Per i non residenti, invece, l’imposta si applicherà solo ai beni presenti in Italia. Inoltre, per i trust testamentari, il disponente può optare per il pagamento anticipato del tributo, semplificando così la procedura di trasferimento.
La riforma mira infine a facilitare i passaggi generazionali di aziende o quote societarie attraverso l’esenzione dall’imposta di successione per i trasferimenti effettuati anche tramite trust o patti di famiglia, a condizione che il controllo dei beni trasferiti sia mantenuto per un periodo minimo di cinque anni.
Resta da vedere tuttavia la portata effettiva di queste modifiche ed il loro impatto operativo sul sistema fiscale e sugli adempimenti a carico dei contribuenti che diventeranno più chiari solo con l’approvazione definitiva del decreto e con la pubblicazione dei dettagli attuativi, del nuovo modello di dichiarazione di successione presumibilmente ridotto e delle nuove specifiche tecniche, ognuno dei quali richiederà propri tempi materiali di adozione.
Naturalmente il software DE.A.S. della Geo Network, da sempre standard di riferimento in Italia per la gestione di ogni tipologia di dichiarazione di successione e voltura catastale, sarà aggiornato in tempo reale alle ultime disposizioni di legge ed alle relative specifiche tecniche emanate dall’Agenzia delle Entrate per poter assicurare, come sempre, la stessa facilità d’uso, velocità e correttezza in ogni adempimento connesso alla presentazione di dichiarazioni di successione ed all’ autoliquidazione delle imposte dovute.
E’ valida la transazione con cui un futuro erede rinunzia a far accertare la simulazione di una donazione?
Transazione ereditaria e divieto dei patti successori.
Con la sentenza n. 366/2024 la Corte di Cassazione è tornata ad affrontare una tematica molto delicata in materia successoria, e cioè i limiti di validità degli accordi relativi a delle successioni non ancora aperte.
L’art. 458 c.c. stabilisce che è nulla ogni convenzione con cui qualcuno dispone della propria successione oppure dispone o rinunzia a diritti che gli possono spettare su una successione non ancora aperta.
Si tratta dei c.d. “patti successori” che sono vietati dal nostro ordinamento, sia per ragioni di ordine giuridico che morale.
L’unica fonte della delazione ereditaria è la legge o il testamento mentre non è possibile disporre della propria o altrui successione con lo strumento contrattuale.
L’accordo bilaterale concluso con un altro soggetto con cui si dispone della propria successione (c.d. “patti successori istitutivi”) urterebbe con il principio successorio fondamentale della libertà testamentaria, che consente ad ogni soggetto di revocare o modificare il proprio testamento fino all’ultimo istante della propria vita.
L’accordo con cui si dispone o si rinunzia ai diritti su una successione altrui non ancora aperta (c.d. “patti successori dispositivi” e “rinunziativi”) costituirebbe, poi, un “incentivo” del desiderio della morte altrui perchè si indurrebbe a speculare sui diritti che si conta di ricevere da una successione altrui quando il soggetto della cui successione si tratta è ancora in vita.
Non sempre è agevole individuare le fattispecie che rientrano nel divieto dei patti successori per cui la giurisprudenza in più occasioni è stata chiamata a delinearne i confini di ammissibilità.
Non costituiscono ipotesi di patti successori vietati le donazioni cum moriar e si praemoriar ovvero le donazioni fatte a termine iniziale della morte del donante oppure alla condizione sospensiva della sua premorienza.
In questo caso non ci si trova di fronte a patti successori in quanto il donatario acquista il diritto per effetto del contratto inter vivos e non per successione, per cui la morte del donante non costituisce la causa dell’attribuzione ma è solo l’evento che determina l’efficacia della donazione già conclusa.
Altra ipotesi che non rientra nel divieto dei patti successori è il contratto a favore del terzo con prestazioni da eseguirsi dopo la morte dello stipulante, espressamente previsto dall’art. 1412 c.c.
Si tratta di un atto inter vivos in cui la stipulazione a favore del terzo è immediata mentre è solo la sua materiale esecuzione che è differita dopo l’evento morte ma tale evento non rappresenta la causa dell’attribuzione che, invece, trova la sua fonte nel contratto.
Con la recente sentenza n. 366 del 5 gennaio 2024 la Cassazione ha analizzato il caso della transazione tra una madre e due figli relativa ad un giudizio tra essi pendente avente ad oggetto la successione paterna.
Il giudizio si era concluso con due atti di conciliazione: il primo, con cui sono stati attribuiti degli immobili alla figlia la quale si era impegnata a non ingerirsi nella divisione del restante patrimonio paterno tra la madre ed il figlio maschio, il secondo, avente ad oggetto l’accordo transattivo di divisione tra la madre ed il figlio con cui a quest’ultimo è stata attribuita la nuda proprietà dei beni ed alla madre l’usufrutto.
Deceduta la madre, la figlia ha agito in giudizio chiedendo che fosse accertata la natura simulata dell’atto transattivo tra la madre ed il figlio, sostenendo che questo rappresentasse in realtà una donazione della madre in favore del figlio lesiva della legittima della figlia.
La Cassazione ha ritenuto che la figlia con il primo atto conciliativo si è esclusivamente impegnata a non ingerirsi nella restante divisione del patrimonio paterno tra la madre e l’altro figlio e, quindi, aveva rinunziato ad avanzare pretese sull’eredità paterna, ma ciò non implica anche la sua rinunzia a far valere la simulazione della donazione tra la madre ed il figlio maschio e la conseguente lesione della legittima della figlia sulla successione materna.
Infatti, la rinunzia contenuta nell’atto conciliativo non poteva riguardare i diritti relativi alla successione della madre (anche se in questa erano ricompresi i medesimi beni da quest’ultima ricevuti per successione dal coniuge) in quanto una tale disposizione è nulla ex art 458 c.c. poichè in tal modo si sta rinunziando a diritti relativi ad una successione (quella della madre) non ancora aperta.
La Cassazione conclude, quindi, affermando che “è nulla per contrasto con il divieto di cui all’art. 458 cod. civ. la transazione con la quale uno dei futuri eredi, quando è ancora in vita la de cuius, rinunci a vantare i diritti, anche quale legittimario, sulla futura successione, ivi incluso il diritto a fare accertare la natura simulata degli atti di disposizione posti in essere dalla de cuius in quanto idonei a dissimulare
donazione”
Il coniuge separato senza addebito, in caso di decesso dell’altro coniuge, può godere del diritto di abitazione sulla casa familiare e di uso sui mobili che la corredano che la legge riserva ai sensi dell’art. 540 c.c.?
DIRITTI DI ABITAZIONE SULLA CASA FAMILIARE IN CASO DI CONIUGE SUPERSTITE SEPARATO
di Barbara Bosso de Cardona -Abilitata alla professione di Notaio
L’art. 540, 2° comma, c.c. prevede che, in caso di decesso di un coniuge, al coniuge superstite spetta, oltre alla quota successoria di legittima, anche il diritto di abitazione sulla casa adibita a residenza familiare e di uso sui mobili che la corredano.
Si tratta di un legato “ex lege”, che viene acquisito automaticamente dal coniuge al momento dell’apertura della successione, anche nel caso in cui questi rinunci all’eredità.
La legge prevede che tali diritti spettano al coniuge superstite se la casa familiare è di proprietà esclusiva del coniuge defunto o in comunione tra questi ed il coniuge superstite, mentre non spettano nel caso, ad esempio, in cui la casa familiare era condotta in locazione o comodato oppure era di proprietà del defunto e di un soggetto terzo diverso dal coniuge superstite.
Si è discusso in dottrina e giurisprudenza se i diritti in oggetto spettano anche al coniuge separato senza addebito.
La questione nasce perché il coniuge separato senza addebito ha per legge gli stessi diritti successori del coniuge non separato però, a seguito della separazione, verrebbe meno il presupposto per la nascita dei diritti ex art. 540 c.c in quanto mancherebbe l’esistenza di una “casa adibita a residenza familiare”.
Un primo orientamento, sostenuto da alcune pronunce della Corte di Cassazione (n. 13407/2014 e n. 15277/2019), ritiene che per casa familiare si deve intendere esclusivamente la casa ove, al momento dell’apertura della successione, vi sia una “residenza comune” tra i coniugi, cosa che non è possibile in caso di separazione (che fa venire meno la coabitazione).
Secondo tale orientamento, quindi, al coniuge separato (anche senza addebito) non spettano i diritti di abitazione sulla casa adibita a residenza familiare e di uso sui mobili che la corredano.
Recentemente, la Cassazione (con sentenza n. 22566 del 26.7.2023) ha, invece, affermato che il presupposto richiesto dalla legge per l’attribuzione al coniuge superstite dei diritti ex art. 540 c.c. è che, al momento dell’apertura della successione, esista una casa che continui ad avere un collegamento con l’originaria destinazione familiare, anche se in essa non vi abitano più insieme i coniugi.
Secondo quest’ultimo orientamento, dunque, “i diritti di abitazione e uso, accordati al coniuge superstite dall’art. 540, comma 2, c.c. spettano anche al coniuge separato senza addebito, eccettuato il caso in cui, dopo la separazione, la casa sia stata lasciata da entrambi i coniugi o abbia comunque perduto ogni collegamento, anche solo parziale o potenziale, con l’originaria destinazione familiare”.

E’ valida la scrittura tra fratelli con cui questi stabiliscono il versamento di conguagli per riequilibrare il valore dei beni loro donati dai genitori?
CONGUAGLI PEREQUATIVI DI DONAZIONE E DIVIETO DEI PATTI SUCCESSORI
di Barbara Bosso de Cardona -Abilitata alla professione di Notaio
Tra i principi fondamentali del diritto successorio il nostro ordinamento riconosce il divieto dei “patti successori”.
Si tratta di accordi con cui si dispone della propria successione (detti patti successori istitutivi) oppure si dispone (patti successori dispositivi) o si rinunzia (patti successori rinunziativi) ai diritti che possono spettare su una successione non ancora aperta.
L’art. 458 c.c. prevede espressamente la nullità di tali patti in quanto il legislatore ha inteso tutelare due principi fondamentali, sia di ordine giuridico che morale.
In particolare, la ratio è quella di garantire il principio di libertà testamentaria per il quale il testatore è sempre libero di revocare il proprio testamento.
Pertanto, l’unica fonte di delazione ereditaria è il testamento o, in assenza di questo, la legge mentre mai può costituire fonte della delazione un accordo privato relativo alla propria o altrui successione.
Ciò assolve anche alla funzione morale di evitare di incentivare il desiderio di morte altrui per ottenere vantaggi economici.
La giurisprudenza, in numerose occasioni, ha avuto modo di pronunciarsi sul confine, spesso labile, tra i patti successori vietati e l’autonomia contrattuale delle parti, ammessa ai sensi dell’art. 1322 c.c.
Recentemente, la Cassazione è tornata a pronunciarsi in tema di patti successori con due pronunce ravvicinate.
Con la sentenza n. 34858 del 13.12.2023 la Suprema Corte ha chiarito che per stabilire se una determinata pattuizione ricada sotto la comminatoria di nullità di cui all’art. 458 c.c. occorre accertare:
1) se il vincolo giuridico con essa creato abbia avuto la specifica finalità di costituire, modificare, trasmettere o estinguere diritti relativi ad una successione non ancora aperta;
2) se la cosa o i diritti formanti oggetto della convenzione siano stati considerati dai contraenti come entità della futura successione o debbano comunque essere compresi nella stessa;
3) se il promittente abbia inteso provvedere in tutto o in parte della propria successione, privandosi, così dello jus poenitendi;
4) se l’acquirente abbia contrattato o stipulato come avente diritto alla successione stessa;
5) se il convenuto trasferimento, dal promittente al promissario, debba aver luogo mortis causa, ossia a titolo di eredità o di legato.
A distanza di pochi giorni la Cassazione ha affrontato, con la sentenza n. 722 del 9.01.2024, una particolare fattispecie in tema di patti successori.
Il caso sottoposto alla Corte riguardava dei fratelli che avevano ricevuto in vita per donazione dai genitori dei beni e con separata scrittura avevano convenuto l’obbligo a carico di alcuni di essi di versare agli altri la differenza di valore tra i beni donati, al fine di riequilibrare le disuguaglianze tra i valori.
Convenuto in giudizio per l’adempimento di quanto obbligatosi con la suddetta scrittura, il fratello debitore aveva eccepito la nullità della scrittura per violazione del divieto dei patti successori.
Secondo la tesi assunta, le pattuizioni contenute nella scrittura sarebbero state dirette ad operare un riequilibrio tra le attribuzioni patrimoniali dei fratelli e, con tale riequilibrio, essi avrebbero mirato ad operare una ripartizione anticipata delle quote ereditarie tra i futuri aventi diritto alla successione.
Pertanto, l’accordo sarebbe nullo ai sensi dell’art. 458 c.c.
La Cassazione con la sentenza n. 722/2024 ha, però, chiarito che “l’atto mortis causa, rilevante gli effetti di cui all’art. 458 c.c., è esclusivamente quello nel quale la morte incide non già sul profilo effettuale (ben potendo il decesso di uno dei contraenti fungere da termine o da condizione), ma sul piano causale, essendo diretto a disciplinare rapporti e situazioni che vengono a formarsi in via originaria con la morte del soggetto o che dalla sua morte traggono comunque una loro autonoma qualificazione, sicché la morte deve incidere sia sull’oggetto della disposizione sia sul soggetto che ne beneficia: in relazione al primo profilo l’attribuzione deve concernere l’id quod superest, ed in relazione al secondo deve beneficiare un soggetto solo in quanto reputato ancora esistente al momento dell’apertura della successione”
Pertanto, secondo la Suprema Corte, in assenza dei suddetti presupposti si è al di fuori della fattispecie dei patti successori, vietati dal nostro ordinamento per cui, secondo la recente sentenza della Cassazione, “l’assunzione tra fratelli dell’obbligo di conguaglio per la differenza di valore dei beni loro donati in vita dal genitore non viola il divieto di patti successori, non concernendo i diritti spettanti sulla futura successione mortis causa del genitore”.
Concludendo, se le attribuzioni contemplate nella scrittura mirano esclusivamente ad operare un riequilibrio delle posizioni patrimoniali unicamente in considerazione delle donazioni già conseguite da alcuni dei figli, e senza in alcun modo inserire funzionalmente tale riequilibrio nell’ambito della futura successione di ciascuno dei genitori, non vi è alcuna violazione del divieto dei patti successori e, pertanto, l’accordo è valido.