Home » Il software
Category Archives: Il software

IMU sugli immobili caduti in successione. Dal 1° gennaio 2026: come devono comportarsi i chiamati all’eredità
Si avvicina la data del versamento dell’acconto IMU 2026 e quando sono caduti in successione uno o più immobili, gli eredi o, più correttamente, i chiamati all’eredità devono affrontare anche il tema dell’IMU ed il calcolo dell’acconto dovuto il 16 Giugno.
La questione è spesso sottovalutata, perché si tende a pensare che l’imposta resti sospesa fino alla presentazione della dichiarazione di successione o fino alla voltura catastale. In realtà non è così: l’IMU continua a maturare secondo le regole ordinarie e deve essere correttamente ripartita tra il periodo anteriore e quello successivo al decesso.
Il riferimento normativo principale è la Legge 27 dicembre 2019, n. 160, che disciplina la nuova IMU, in particolare i commi 739 e seguenti.
Ai fini del calcolo, assume particolare importanza il comma 761, secondo cui l’imposta è dovuta per anni solari, proporzionalmente alla quota e ai mesi di possesso. Il mese si computa per intero quando il possesso si è protratto per più della metà dei giorni.
Nel caso di successione, quindi, occorre partire dalla data del decesso. L’IMU maturata fino a tale data riguarda il defunto; quella successiva riguarda invece i soggetti che subentrano nell’immobile, secondo le rispettive quote o secondo il diritto reale effettivamente spettante.
Il calcolo dell’IMU nell’anno del decesso: come farlo
Per gli immobili caduti in successione dal 1° gennaio 2026 in poi, il primo passaggio consiste nel verificare quanti mesi dell’anno devono essere imputati al defunto e quanti ai successori. Se, ad esempio, il decesso è avvenuto il 10 marzo 2026, il defunto ha posseduto l’immobile per meno della metà del mese di marzo. In questo caso, salvo particolarità, l’IMU del mese di marzo sarà imputata ai successori, mentre al defunto saranno imputati gennaio e febbraio. Se invece il decesso è avvenuto il 20 marzo 2026, il possesso del defunto si è protratto per più della metà del mese. Di conseguenza, marzo sarà imputato al defunto e i successori inizieranno a conteggiare l’IMU da aprile.
Questa distinzione è importante anche ai fini della dichiarazione di successione. L’IMU riferita al periodo anteriore al decesso, se non ancora pagata, può costituire un debito del defunto e, se documentata, può essere indicata tra le passività ereditarie secondo le regole del D.Lgs. 31 ottobre 1990, n. 346. Una ulteriore verifica prudenziale andrà fatta per accertare se l’IMU dovuto negli anni pregressi sia stata regolarmente corrisposta; altrimenti andranno riportati anch’essi tra le passività ereditarie. Al contrario, l’IMU maturata dopo il decesso non è una passività del defunto, ma un’obbligazione dei successori o dei titolari dei diritti reali sull’immobile.
Chi deve pagare dopo l’apertura della successione
Dopo la morte del proprietario, l’IMU deve essere calcolata in capo ai soggetti che subentrano nella titolarità del bene. In linea generale, ciascun erede paga in proporzione alla propria quota.
Esempio: se un immobile viene ereditato da tre figli in parti uguali, ciascuno dovrà versare l’IMU per un terzo, indicando correttamente nel modello F24 la propria quota, il codice catastale del Comune, il codice tributo, l’anno di riferimento e l’eventuale acconto o saldo.
Occorre però fare attenzione ai casi in cui esiste un diritto reale che sposta la soggettività passiva. Il caso più frequente è quello del coniuge superstite. Ai sensi dell’art. 540, comma 2, c.c., al coniuge superstite spettano il diritto di abitazione sulla casa adibita a residenza familiare e il diritto d’uso sui mobili che la corredano, se di proprietà del defunto o comuni.
In questa ipotesi, il coniuge superstite, in quanto titolare del diritto di abitazione, è normalmente il soggetto passivo IMU sull’intero immobile. Gli altri eredi, pur avendo diritti successori, non sono tenuti al pagamento dell’IMU su quella casa finché permane il diritto di abitazione. Inoltre, se il coniuge superstite vi risiede anagraficamente e vi dimora abitualmente, l’immobile potrà beneficiare dell’esenzione per abitazione principale, salvo che si tratti di unità classificata nelle categorie catastali A/1, A/8 o A/9.
Non bisogna invece confondere l’abitazione principale del defunto con quella degli eredi. Il fatto che l’immobile fosse esente IMU in capo al defunto non significa che l’esenzione continui automaticamente dopo la morte. Dopo il decesso occorre verificare la situazione dei nuovi soggetti passivi: residenza, dimora abituale, quota posseduta e natura dell’immobile.
Pagare l’IMU comporta accettazione tacita dell’eredità?
Un dubbio ricorrente riguarda il comportamento dei chiamati all’eredità che non hanno ancora deciso se accettare. Pagare l’IMU significa accettare tacitamente l’eredità?
La risposta, in termini generali, è negativa. L’art. 476 c.c. prevede che l’accettazione tacita si verifica quando il chiamato compie un atto che presuppone necessariamente la volontà di accettare e che egli non avrebbe diritto di compiere se non nella qualità di erede. Tuttavia, l’art. 460 c.c. consente al chiamato di compiere atti conservativi, di vigilanza e di amministrazione temporanea.
Il pagamento dell’IMU, considerato isolatamente, ha natura fiscale e può essere effettuato per evitare sanzioni, interessi o contestazioni da parte del Comune. Per questo motivo, non deve essere considerato automaticamente come accettazione tacita dell’eredità.
Il rischio aumenta, però, quando il pagamento si accompagna ad altri comportamenti più significativi: vendita dell’immobile, concessione in locazione, incasso dei canoni, richiesta di voltura catastale, divisione ereditaria, gestione del bene come proprietario o dichiarazioni rese agli enti pubblici spendendo espressamente la qualità di erede. In questi casi, il comportamento complessivo del chiamato potrebbe essere valutato come incompatibile con la semplice posizione di “chiamato all’eredità”.
Particolare prudenza è richiesta quando il chiamato si trova nel possesso dei beni ereditari. In tale ipotesi trova applicazione l’art. 485 c.c., che impone termini precisi per la redazione dell’inventario. Il mancato rispetto di tali termini può comportare conseguenze rilevanti, fino alla perdita della possibilità di accettare con beneficio d’inventario.
Suggerimenti operativi
Chi si trova a gestire immobili caduti in successione dal 2026 dovrebbe anzitutto ricostruire con precisione la data del decesso e applicare la regola della metà del mese prevista dall’IMU.
Subito dopo occorre verificare le quote ereditarie, l’eventuale presenza del coniuge superstite con diritto di abitazione e la situazione concreta dell’immobile: abitazione principale, immobile a disposizione, immobile locato, area edificabile o fabbricato diverso dall’abitazione.
È poi opportuno controllare le aliquote deliberate dal Comune per l’anno di riferimento, perché l’IMU è un tributo locale e l’importo può variare sensibilmente da un Comune all’altro.
Se il chiamato non ha ancora accettato l’eredità, il pagamento dell’IMU dovrebbe essere gestito con cautela, conservando tutta la documentazione e, ove possibile, specificando che l’adempimento viene eseguito in qualità di chiamato all’eredità e per finalità conservative. È inoltre consigliabile evitare atti di disposizione o di gestione piena dell’immobile fino a quando non sia stata assunta una decisione consapevole sull’accettazione, sulla rinuncia o sull’accettazione con beneficio d’inventario.
Per effettuare correttamente tutte le suddette operazioni l’utilizzo del software Expert IMU è indubbiamente la soluzione prudenziale migliore. Il software della Geo Network fondato su oltre 20 anni di expertise in materia, permetterà all’utente di importare direttamente dal sito dell’Agenzia delle entrate tutti i dati relativi ai beni immobili e diritti reali in capo al defunto in base al suo Codice fiscale, la verifica delle aliquote applicabili e/o la presenza di esenzioni od agevolazioni eventualmente applicabili ed il calcolo corretto delle quote ed acconti dovuti da parte dei chiamati all’eredità. Expert IMU è in offerta speciale e disponibile per l’acquisto sul sito https://www.geonetwork.it con la garanzia “soddisfatto o rimborsato”.
Conclusioni
Per gli immobili caduti in successione dal 1° gennaio 2026, l’IMU deve essere calcolata senza attendere la chiusura della successione. L’imposta va ripartita tra il periodo riferibile al defunto e quello successivo al decesso, applicando la regola dei mesi di possesso prevista dalla L. 160/2019.
L’IMU maturata prima della morte può è un debito ereditario e, se non pagata, può rientrare tra le passività della dichiarazione di successione. L’IMU maturata dopo il decesso, invece, grava sui successori o sul titolare del diritto reale, come nel caso del coniuge superstite con diritto di abitazione.
Il pagamento dell’IMU da parte dei chiamati non comporta di per sé accettazione tacita dell’eredità, ma deve essere effettuato con prudenza. Il vero rischio nasce quando il pagamento si inserisce in una gestione più ampia dell’immobile come se il chiamato fosse già pienamente erede e proprietario.
La soluzione migliore è quindi procedere con ordine: calcolo corretto dell’imposta, verifica delle quote e dei diritti reali, conservazione della documentazione e valutazione tempestiva della posizione successoria.
Per adempiere correttamente ad ogni verifica, calcolo ed adempimento IMU, l’utilizzo del software Expert IMU è indubbiamente una soluzione prudenziale consigliabile.

Pubblicato il modello telematico aggiornato della dichiarazione di successione e domanda di volture catastali.
Con provvedimento n. 47335/2025 del 13 febbraio 2025, l’Agenzia delle entrate ha pubblicato il modello aggiornato della dichiarazione di successione e domanda di volture catastali assieme alle nuove istruzioni per la compilazione e specifiche tecniche per la trasmissione telematica della dichiarazione.
Il provvedimento recita testualmente a pagina 2: “La presentazione telematica del modello di dichiarazione aggiornato è consentita a partire dal giorno successivo alla pubblicazione del presente provvedimento sul sito internet dell’Agenzia delle entrate” ossia da Venerdì 14 Febbraio c.a.
Le modifiche apportate al modello in vigore dal 2017 sono state necessarie per allineare la compilazione dello stesso alle nuove disposizioni introdotte dal D. Lgs. n. 139/2024 che ha effettuato un riordino sostanziale delle disposizioni del Testo Unico n. 346/90.
La novità più importante riguarda sicuramente l’introduzione dell’obbligo di provvedere all’autoliquidazione dell’imposta successoria, se dovuta da parte del contribuente, per tutte le successioni aperte a partire dal 01.01.2025. L’aggiunta di quest’obbligo di autoliquidazione rientra infatti nella scelta effettuata da parte dell’Erario di non avere più la funzione istituzionale di determinare in prima battuta i tributi, ma di assumere quella successiva di controllo sui calcoli e sulla determinazione dell’imposta dovuta fatta dai contribuenti stessi o da professionisti abilitati, per rilevarne eventuali anomalie o irregolarità notificandoli direttamente al contribuente.
Per quanto riguarda le successioni antecedenti al 01.01.2025, rimane comunque sempre l’ufficio territorialmente competente a provvedere alla liquidazione dell’imposta ed a notificarla ai contribuenti.
Cercheremo in questo articolo di analizzare le modifiche introdotte nel modello aggiornato per recepire le novità legislative introdotte dal D. Lgs. 139/2024 e dalla legge di bilancio 2025.
Frontespizio
All’interno della sezione Beneficiari del frontespizio è stato inserito il nuovo campo “Numero chiamati” che si aggiunge ai campi già esistenti “Numero eredi” e “Numero legatari”. Com’è noto il “chiamato all’eredità” è la persona che, in seguito all’apertura della successione, ha un’aspettativa ereditaria, o perché indicato come erede nel testamento o perché prossimo congiunto del defunto. Diventerà “erede” soltanto dopo, a seguito dell’accettazione dell’eredità (art. 474 c.c.), mentre l’acquisto del legato avviene automaticamente senza necessità di accettazione.
Quadro EF – Tassa ipotecaria
La Sezione III Tassa ipotecaria è stata ridenominata “Tassa per i servizi ipotecari e catastali”. Inoltre, mentre fino al 31 dicembre 2024, l’importo della tassa ipotecaria (ora tassa per i servizi ipotecari e catastali) era pari al prodotto di euro 90,00 per il numero delle circoscrizioni indicate, oppure – nel caso in cui sia stata espressa la volontà di non dar seguito alle volture catastali – al prodotto di euro 35,00 per il numero delle circoscrizioni, dal 1° gennaio 2025 gli importi sono aumentati rispettivamente a euro 120,00 e a euro 65,00 per ciascuna circoscrizione.
Quadro EF – Tributi speciali
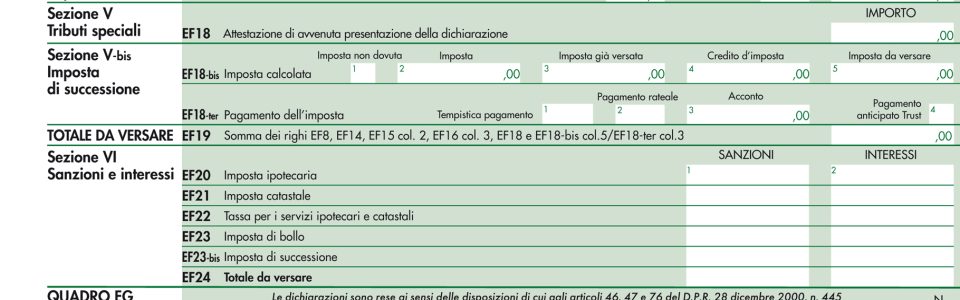
All’interno della Sezione IV Tributi speciali è stato eliminato il rigo EF17 Formalità ipotecarie. Infatti dal 1° gennaio 2025 tali tributi non sono più dovuti sulla base delle tabelle allegate al D. Lgs. 18 settembre 2024 n. 139. Inoltre, l’importo dei tributi speciali dovuti per l’attestazione di avvenuta presentazione della dichiarazione è ora stabilito in euro 16,00 fissi, mentre in precedenza veniva calcolato come euro 12,40 + euro 0,62 per ciascuna pagina del modello (ad esclusione del frontespizio).
Quadro EF – Imposta di successione
Il quadro EF prevede ora la nuova Sezione V-bis Imposta di successione da compilarsi esclusivamente per le successioni apertesi dal 1° gennaio 2025.
Sono previsti due righi denominati EF18bis – imposta calcolata e EF18ter – pagamento dell’imposta.
Il rigo EF18bis è composto dai seguenti campi:

– Imposta non dovuta (1): verrà barrata nel caso in cui non sia dovuta alcuna imposta di successione (in questo caso non verranno compilati gli altri campi della sezione). Non è dovuta imposta se l’importo complessivamente calcolato (comprensivo di interessi e sanzioni amministrative) è minore o uguale a euro 10,00.
– Imposta (2) : deve essere indicato l’importo dell’imposta di successione calcolato dal contribuente.
– Imposta già versata (3): dove indicare l’imposta effettivamente già pagata nel caso di dichiarazione sostitutiva. Se l’imposta già versata risulta superiore a quella riliquidata con la dichiarazione sostitutiva, la restante parte potrà essere chiesta a rimborso.
– Credito d’imposta (4): dove indicare la parte del credito d’imposta (Legge 448/1998 art. 7, c. 2 e D.L. 73/2021 art. 64, c. 7 – Decreto Sostegni bis) da utilizzarsi in diminuzione dell’imposta di successione dovuta in autoliquidazione.
– Imposta da versare (5): verrà indicato l’importo dell’imposta di successione da versare.
Il rigo EF18ter è composto dai seguenti campi:
– Tempistica di pagamento (1): dove indicare se si intende effettuare il pagamento dell’imposta autoliquidata contestualmente alla presentazione della dichiarazione oppure in un momento successivo (e comunque entro 90 giorni dal termine di presentazione della stessa dichiarazione).
– Pagamento rateale (2): dove indicare, in caso di rateizzazione dell’imposta, il numero di rate di cui si intende fruire.
– Acconto (3): dove indicare, in caso di rateizzazione, l’importo dell’acconto dovuto (che ricordiamo non può essere inferiore al 20% dell’imposta da versare).
– Pagamento anticipato trust (4): da barrare in caso di trust testamentario con presenza di soggetti beneficiari ovvero in caso di trust con soggetti non individuati ma individuabili, qualora il trustee opti per il pagamento dell’imposta a seguito della presentazione della dichiarazione, in luogo del momento in cui vengono trasferiti i beni ai beneficiari finali.
NOTA: nel caso si scelga il pagamento contestuale e la rateizzazione, l’imposta da versare immediatamente sarà pari all’acconto indicato.
– Rateizzazione dell’imposta di successione: nel caso di rateizzazione, è comunque dovuto un acconto almeno pari al 20% dell’imposta calcolata, per cui solo la restante parte può essere rateizzata secondo le seguenti regole:
- se l’imposta da rateizzare è superiore a 20.000 euro è possibile optare per un massimo di 12 rate trimestrali di pari importo.
- se l’importo da rateizzare è superiore a 1.000 euro e fino a 20.000 euro, è possibile optare per un massimo di 8 rate trimestrali di pari importo;
(Il software DE.A.S. della Geo Network, è già stato aggiornato per permettere la compilazione perfetta e liquidazione di tutte le imposte dovute ed effettua in automatico il calcolo della rateizzazione con la stampa del relativo prospetto tramite la funzione Stampa | Stampa modello F24 (per imposta di successione) richiamabile anche dall’interno del Quadro EF.
Quadro EF – Sanzioni e interessi
La Sezione VI Sanzioni e interessi comprende il nuovo rigo EF23-bis relativo all’imposta di successione.
Quadro EH
Il quadro EH, nella Sezione II “Agevolazioni prima casa”, recepisce le disposizioni del D.L. 69/2023 e prevede le seguenti nuove opzioni alla lettera f) in caso di trasferimento all’estero del contribuente:
- dichiaro che il trasferimento è avvenuto prima dell’acquisto dell’immobile; di aver risieduto/svolto attività di lavoro in Italia per almeno 5 anni prima dell’acquisto dell’immobile e che l’unità immobiliare urbana si trova nel mio comune di nascita/nel comune in cui avevo la residenza/svolgevo la mia attività lavorativa prima del trasferimento
- dichiaro che l’unità immobiliare urbana/le unità immobiliari urbane di cui si chiede l’agevolazione, è situata/sono situate nello stesso comune in cui ha sede o esercita l’attività il soggetto alle cui dipendenze lavoro.
Quadro EI
Il Quadro EI è stato completamente modificato allo scopo di dettagliare meglio le informazioni richieste in caso di discordanza dati intestatario e/o passaggi intermedi non convalidati da atti legali per uno o più immobili presenti nella dichiarazione, ai fini della voltura catastale. Il Quadro EI è infatti una dichiarazione sostitutiva di atto notorio da utilizzare per riportare ogni utile informazione ai fini della voltura catastale degli immobili. È comunque possibile utilizzare anche il quadro EG per allegare la documentazione che possa essere di ausilio al buon esito della voltura catastale.
Passaggi senza atti legali
Il campo Passaggi senza atti legali va barrato nel caso ci siano passaggi intermedi non convalidati da atti legali. In questo caso, verrà barrata la relativa casella nel quadro EI dell’immobile in oggetto. Il dichiarante dovrà compilare la relativa dichiarazione sostitutiva di atto notorio.
È possibile allegare la necessaria documentazione utilizzando il Quadro EG (rigo EG8 – Altro). In tali casi le volture vengono eseguite con riserva e notificate ai soggetti ai quali, in catasto, i beni risultano intestati prima e dopo la registrazione della domanda di voltura.
Discordanza dati intestatario
Il campo Discordanza dati intestatario va barrato nel caso ci sia discordanza tra il soggetto che risulta intestatario dell’immobile in catasto e il defunto o se ci sono diritti o quote che non corrispondono a quelli registrati in catasto.
In questo caso, devono essere indicati i seguenti dati:
- se si tratta di atto notarile o giudiziario, gli estremi di trascrizione
- se si tratta di successione, gli estremi di registrazione
Tali elementi verranno riportati all’interno del quadro EI nella Sezione II – Cronistoria discordanza Dati intestatario dell’immobile in oggetto. È possibile allegare la necessaria documentazione utilizzando il Quadro EG (rigo EG8 -Altro).
Trust
Per quanto riguarda la disciplina del trust testamentario, sono stati individuati specificatamente tutti i casi in cui non è possibile utilizzare il modello telematico. In particolare è necessario rivolgersi all’ufficio territoriale competente (in base all’ultimo domicilio fiscale del de cuius, coincidente con la residenza anagrafica) per poter effettuare l’adempimento dichiarativo, tramite modello 4 cartaceo, in tutti quei casi in cui:
- il trustee non è una persona fisica,
- il trustee coincide con uno dei beneficiari del trust,
- il trust non ha beneficiari individuati ovvero individuabili (trust di scopo “puro”),
- oltre al trust e ai suoi beneficiari, ci siano altri soggetti indicati nel testamento quali destinatari di beni in aggiunta a quelli destinati al trust.
Imposta di successione – Quadro EF – Sezione V-bis
In caso di trust testamentario, l’imposta è dovuta al momento del trasferimento dei beni e diritti a favore dei beneficiari finali. Tuttavia il trustee potrà decidere di effettuare il versamento dell’imposta anche in anticipo rispetto al momento in cui verrano attribuiti i beni ai beneficiari finali, optando in dichiarazione per tale modalità di pagamento, indipendentemente dalla data di apertura della successione.
Si precisa comunque che:
- per i trust istituiti prima del 1° gennaio 2025 (apertura della successione antecedente a tale data), la liquidazione dell’imposta continua ad essere effettuata dall’ufficio, pertanto all’interno del quadro EF il trustee può optare esclusivamente per il pagamento anticipato dell’imposta, comunicando, così, tale intenzione all’ufficio che si occupa della relativa liquidazione;
- per i trust istituiti a partire dal 1° gennaio 2025 (apertura della successione a partire da tale data) trova applicazione la nuova disciplina in materia di autoliquidazione (da parte del contribuente) dell’imposta (anche in relazione ai termini di pagamento). Pertanto il trustee dovrà compilare il quadro EF indicando l’imposta, qualora dovuta, e le modalità di pagamento della stessa utilizzando i relativi campi.
Nel caso in cui il trustee opti per il pagamento anticipato dell’imposta di successione, per la determinazione della stessa non si deve tener conto di riduzioni o esenzioni correlate al soddisfacimento di particolari requisiti, in quanto la verifica della loro sussistenza deve essere necessariamente effettuata al momento dell’attribuzione finale dei beni al beneficiario e quindi al momento dell’acquisizione della titolarità del bene da parte dello stesso.
Occorre inoltre precisare che in caso di esercizio della suddetta opzione, la fruizione di esenzioni o agevolazioni è preclusa anche con riferimento al successivo momento del trasferimento dei beni al beneficiario.
Segnaliamo infine che il software DE.A.S. è già stato aggiornato per poter permettere la compilazione perfetta e la trasmissione telematica della dichiarazione di successione e domanda di volture catastali utilizzando il modello aggiornato pubblicato ieri, con la semplicità e la precisione ben nota ad oltre 10,000 professionisti e CAF che lo utilizzano da anni come software di riferimento.
La versione aggiornata è già disponibile sul sito Geo Network (www.geonetwork.it/deas) per l’acquisto, sia con licenza annuale (valida 365 giorni), sia con licenza perpetua, con canone di aggiornamento annuale.
Martedì 25 Febbraio p.v. dalle 14:30 – 16:30 si terrà un apposito incontro di studio (accreditato 2 CFP) per effettuare l’analisi e commento – quadro per quadro – alle modifiche introdotte con focus sulla compilazione, calcolo corretto, autoliquidazione delle imposte e trasmissione telematica della dichiarazione. E’ possibile iscriversi fin d’ora sul sito: https://wwwgeonetwork.it/formazione.
Dal 1 Gennaio 2025: novità fiscali in materia di successioni, donazioni e trust
Dal 1° gennaio 2025 entreranno in vigore importanti modifiche fiscali per le successioni apertesi da quella data nonché per atti pubblici, atti giudiziari pubblicati o emanati, scritture private autenticate o presentate per la registrazione nonché per gli atti a titolo gratuito.
Le modifiche sono state introdotte dal recente D. Lgs. n. 139 del 18 settembre 2024, (pubblicato nella Gazzetta Ufficiale n. 231 del 2 ottobre 2024) che ha introdotto una serie di modifiche per la razionalizzazione dell’imposta di registro, dell’imposta sulle successioni e donazioni, dell’imposta di bollo e di altri tributi indiretti diversi dall’IVA.
L’intervento rientra nel più ampio piano di riforma fiscale già delineato dalla legge n. 111 del 2023, finalizzato a semplificare il sistema tributario, ridurre gli adempimenti ed eliminare micro-tributi di scarso impatto economico e di allineamento della disciplina alle più recenti sentenze di legittimità.
Le modifiche principali in materia di successioni e donazioni possono riassumersi come segue:
- Revisione del Testo Unico Successioni e Donazioni: il decreto apporta una revisione complessiva del D. Lgs. n. 346/1990, aggiornando necessariamente denominazioni, termini ed accorpando in esso le modalità di determinazione dell’imposta, le aliquote e le franchigie. L’imposta si applicherà non solo a successioni e donazioni, ma anche a trasferimenti gratuiti di beni e diritti, inclusi quelli derivanti da trust e altri vincoli di destinazione.
- Base imponibile e liberalità:
- Esclusione del donatum dal calcolo del relictum ai fini dell’imposta sulle successioni, sia per le aliquote che per le franchigie.
- Esclusione dell’imposta per le liberalità d’uso (art. 770, comma 2 del c.c.) e per le donazioni di modico valore, in conformità agli articoli 742 e 783 del Codice Civile.
- Donazioni remuneratorie rimangono soggette a imposta.
- Trust e aliquote maggiorate: Per i trust, l’imposta viene determinata al momento del conferimento dei beni o dell’ apertura della successione, con aliquote più elevate qualora non sia possibile individuare la categoria di beneficiari, escludendo l’applicazione delle franchigie.
- Trasferimenti d’impresa familiare: Vengono semplificate le disposizioni per facilitare i trasferimenti d’azienda all’interno della famiglia, agevolando la continuità imprenditoriale sempre con esenzione dall’imposta.
- Semplificazione delle dichiarazioni e autoliquidazione:
- Dal 01.01.2025, il dichiarante dovrà provvedere anche all’ autoliquidazione dell’imposta di successione (calcolando l’imposta stessa se dovuta) assieme alle altre imposte (ipotecaria, catastale, tassa ipotecaria e bollo) con successivo controllo da parte dell’Agenzia delle Entrate.
- Le dichiarazioni di successione saranno semplificate, presumibilmente tramite l’adozione di una nuova versione del Modello Unico, con invio telematico dello stesso e riduzione dei documenti allegati.
- Le banche e intermediari finanziari possono sbloccare i beni ereditari prima della presentazione della dichiarazione di successione, a favore di eredi unici di età non superiore a 26 anni, per il pagamento delle imposte.
- Modifica degli interessi: Eliminata la misura fissa degli interessi (4,5% per ogni semestre), che verranno ora determinati secondo criteri variabili.
Imposte ipotecarie e catastali:
Per operazioni a favore dello Stato o di altre pubbliche amministrazioni, tali imposte non saranno più dovute. Invece, le volture catastali saranno soggette a tariffe più elevate, i nuovi importi sono riportati negli allegati al Decreto.
Aggiornamento del software DE.A.S. della Geo Network srl
Come di consueto, il software di riferimento per la gestione di ogni pratica successoria: DE.A.S. sarà già aggiornato a tutte le novità fiscali introdotte dal D. Lgs. 139/2024 e dalla legge finanziaria 2025 per garantire che ogni calcolo, liquidazione, invio telematico e la gestione successiva della dichiarazione sia sempre in piena conformità alle ultime disposizioni di legge.
La nuova versione 2025 di DE.A.S. sarà disponibile per il download a partire dal 01.01.2025 con tutte le consuete garanzie di massima affidabilità, facilità d’uso e gestione completa di ogni successiva fase inerente la pratica stessa che hanno reso DE.A.S. il software leader assoluto in Italia utilizzato con soddisfazione da migliaia di CAF, professionisti e contribuenti.